補助金を使いたいのに、先払いの資金が足りない。
この悩みで迷うときは、補助金が使えるかどうかを先に考えると、話が複雑になりやすいです。
まず整理すべきは、後払いの立替期間を、自社の資金繰りで乗り越えられるかという一点。
結論としては、多くの中小企業では自己資金だけで賄うのは難しく、金融機関からの融資と補助金を組み合わせて資金計画を立てるのが実務の基本になります。
この記事では、なぜそうなるのか、どう組み合わせるのかを、経営者が判断できるレベルで整理します。
この記事でわかること
- 先払いの資金が足りないときにまずやるべきこと
- 補助金と融資を組み合わせる基本の考え方
- 資金繰りから逆算して設備投資を進める順番
1章:先払いの資金が足りないときの結論──融資と組み合わせて資金計画を立てる
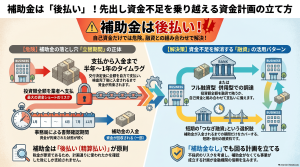
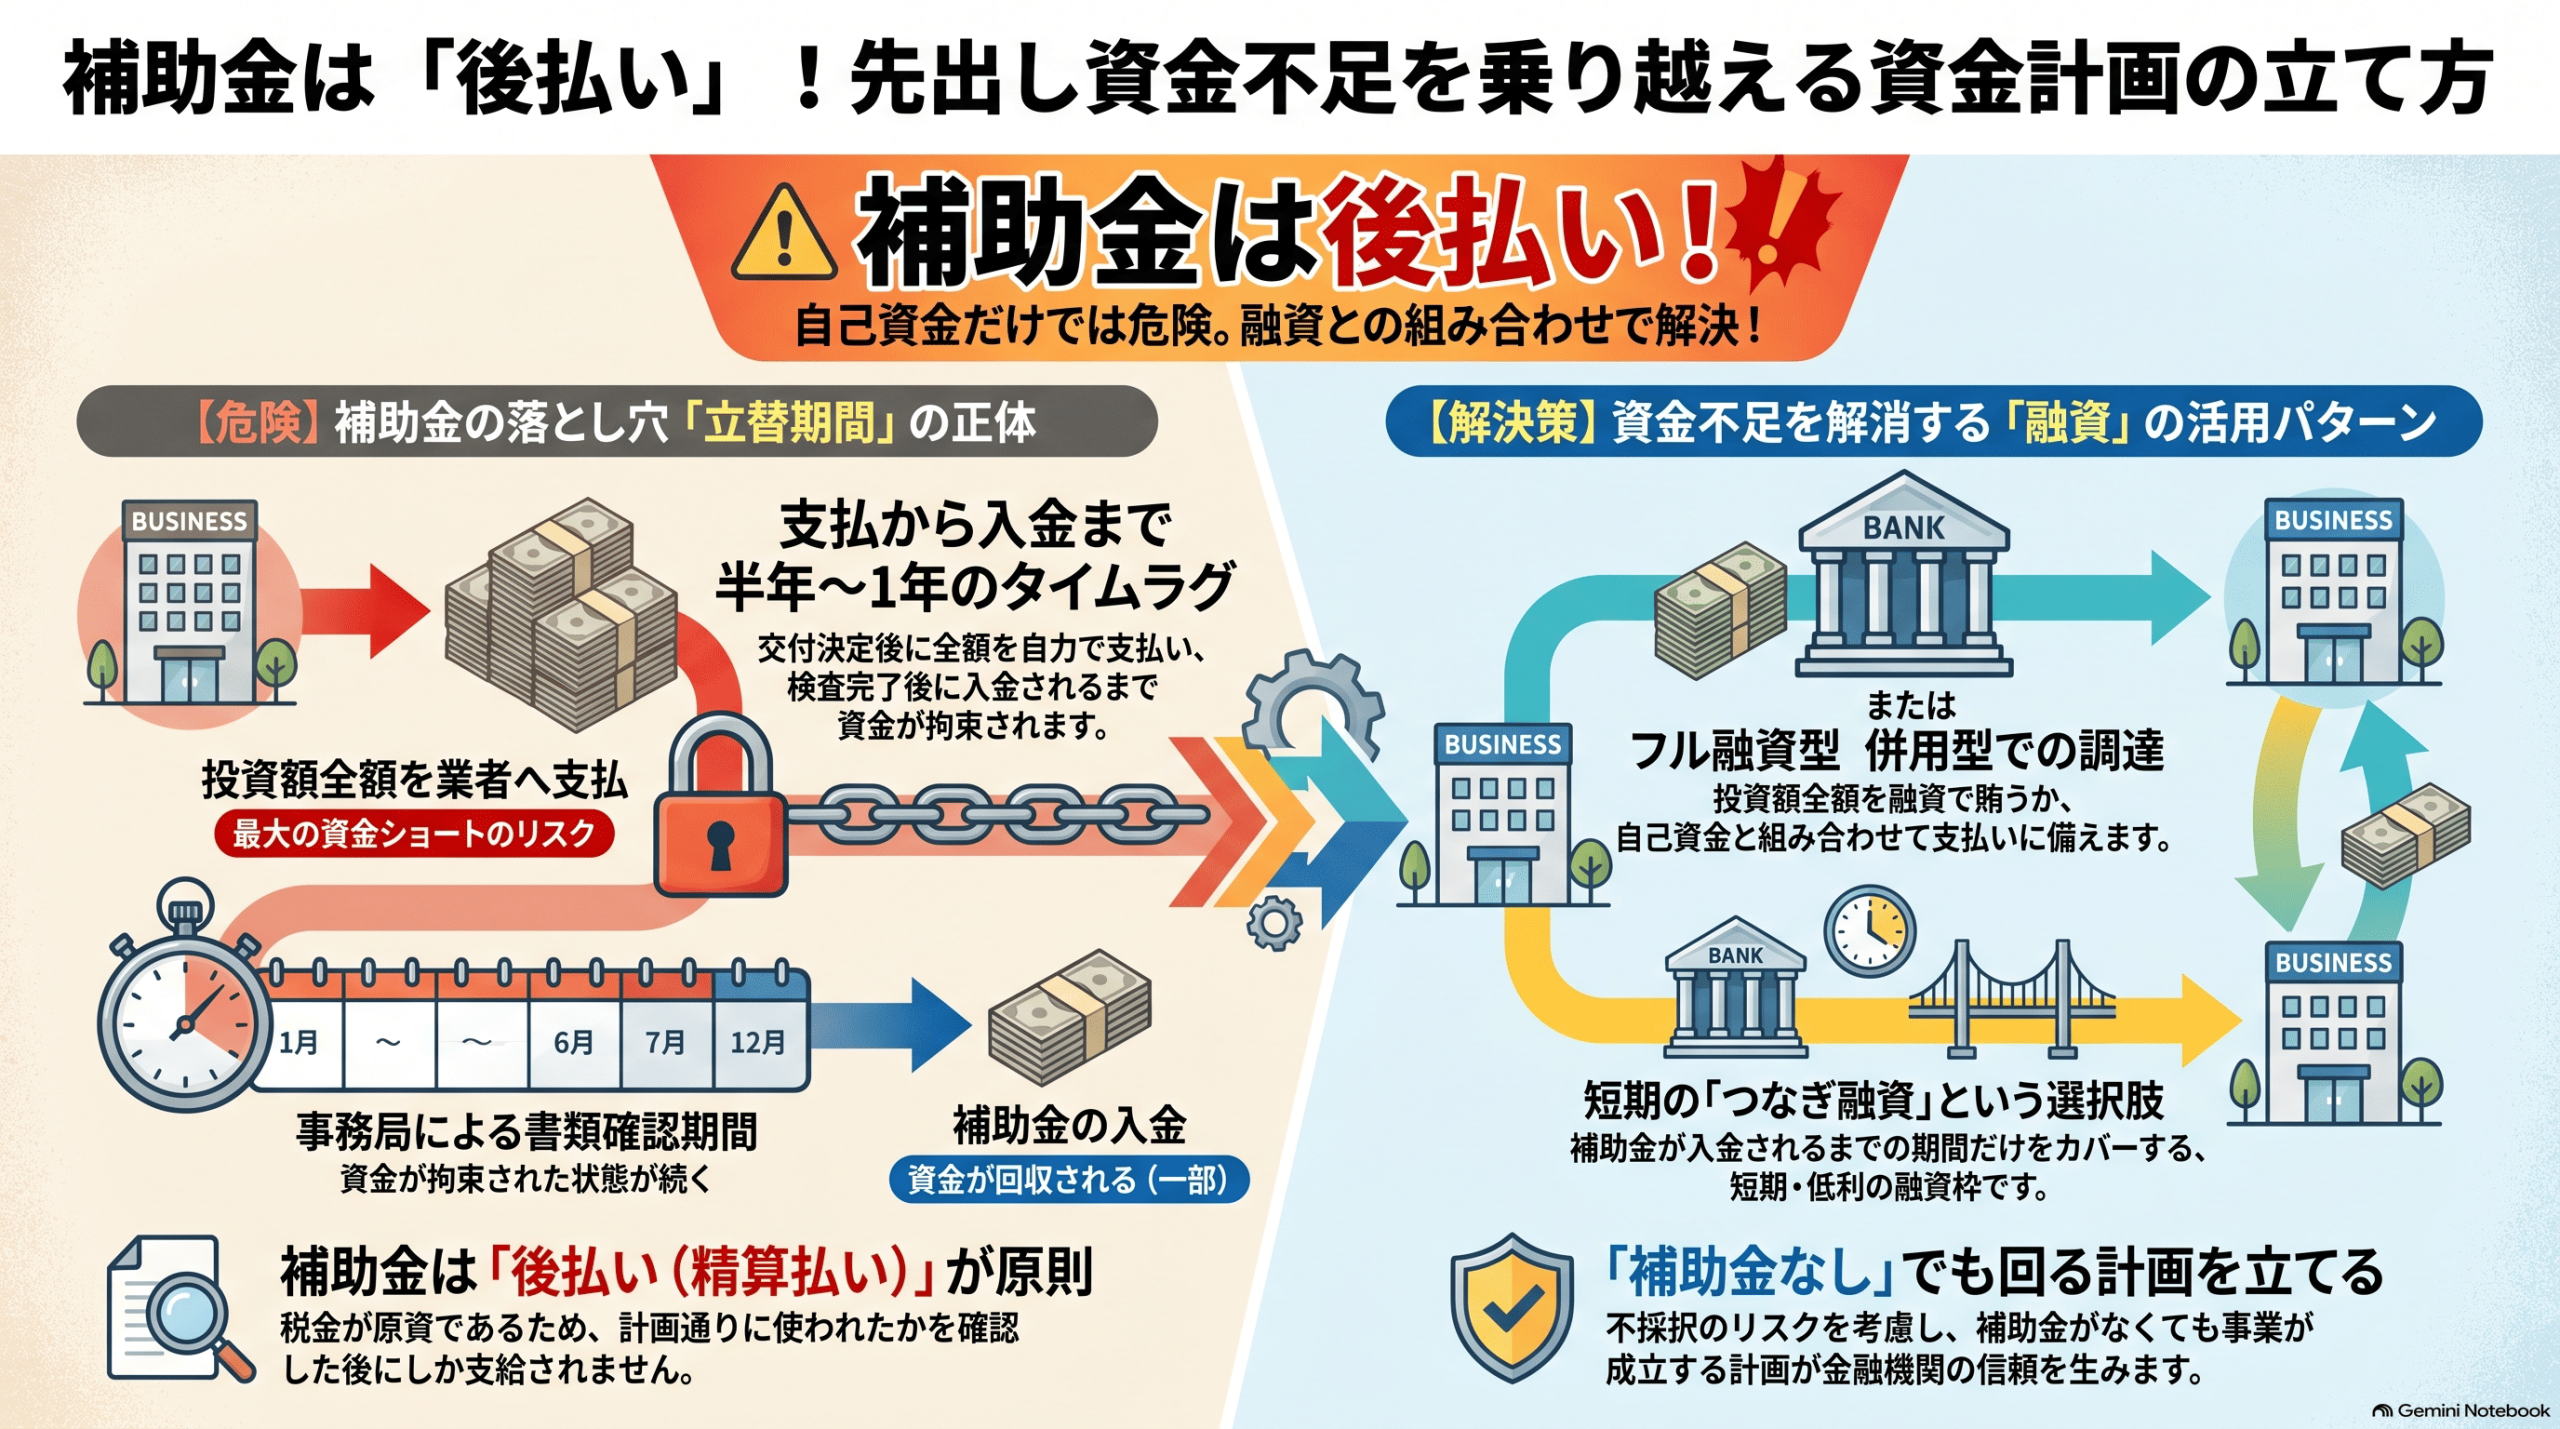
先払いの資金が足りないときの結論は、融資と補助金を組み合わせて、投資額の全額を先に用意できる状態を作ることです。
補助金は、使ったお金の一部が後から戻ってくる制度です。
1,000万円の設備を導入するなら、まずは自社の口座から1,000万円を業者に全額支払う必要があります。
補助金が振り込まれるのは、支払いが終わって実績報告を出し、事務局の検査が通ったあと。
この間、数ヶ月から1年程度、投資額を自社で立て替えることになります。
実際の相談でも、「補助金があるから設備投資できると思っていたが、先に全額用意しなければならないと知って驚いた」という経営者は多くいらっしゃいます。
ここでつまずかないためには、「補助金が入金されるまでの立替期間を、どうやって乗り切るか」を先に設計すること。
自己資金だけで賄えないなら、金融機関からの融資を組み合わせる。
これが実務上のスタンダードです。
2章:なぜ補助金は「後払い」なのか──立替期間と資金の流れを整理する
補助金が後払いなのは、事業計画どおりにお金が使われたかを確認したうえで支給する仕組みだからです。
補助金の財源は税金です。
国としては、事前にお金を渡してしまうと、計画と違う使い方をされたときに回収が難しくなります。
そのため、「使い終わったら証拠書類を出してください、それを検査したうえで支給します」という順番になっています。
資金の流れを時系列で整理すると、以下のようになります。
| フェーズ | 資金の動き |
|---|---|
| ①申請〜採択 | 動きなし |
| ②交付決定 | ここで初めて発注可能 |
| ③発注〜納品〜支払い | 自社で全額を先払い |
| ④実績報告〜検査 | 動きなし |
| ⑤入金 | 補助金分がここで戻ってくる |
ポイントは、③の支払いから⑤の入金までの間、投資額の全額を自社で立て替える期間があること。
この期間は補助金の種類や事業規模によって幅がありますが、実務では半年〜1年程度を見ておくのが安全です。
この立替期間を「なんとかなるだろう」で進めると、途中で資金がショートし、本業まで揺らぐことになります。
なお、補助額・補助率や入金までの期間は補助金ごとに異なるため、詳細は各補助金の公募要領で確認してください。
3章:補助金と融資を組み合わせる3つの基本パターン
補助金と融資の組み合わせ方は、大きく3つのパターンに整理できます。
自社の資金状況に近いものから検討してください。
パターン①:投資額の全額を融資で調達する(フル融資型)
自己資金に余裕がない場合の基本形です。
1,000万円の投資なら、1,000万円を融資で調達し、それで支払いを済ませる。
補助金が入金されたら、その分を融資の一部返済に充てるか、運転資金として温存する。
「補助金は将来入ってくるボーナス」と位置づけて、まず投資額の全額を融資で用意する発想です。
パターン②:自己資金と融資を組み合わせる(併用型)
自己資金である程度賄えるが、全額は厳しい場合。
たとえば1,000万円の投資に対して、自己資金400万円+融資600万円で用意する形。
自己資金の温存と、返済負担のバランスを取りたい会社に向きます。
パターン③:短期の「つなぎ融資」を活用する(つなぎ型)
補助金が入金されるまでの立替期間だけを融資でカバーする方法。
金融機関によっては「補助金入金までのつなぎ資金」という位置づけで、短期・低利で対応してくれることがあります。
ただし、これは金融機関側の判断次第で、必ず組めるとは限りません。
これまでの支援経験の中では、パターン①か②のいずれかで進むケースがほとんどです。
補助金の入金を前提に融資額を決めるのではなく、補助金がなくても回る計画を立てたうえで、補助金で負担を軽くするという順番で考えると、金融機関の理解も得やすくなります。
日本政策金融公庫や地元金融機関では、補助金活用を前提とした融資相談にも慣れています。
設備投資を検討し始めた段階で、早めに融資枠を確認しておくと、後の動きがスムーズです。
融資との組み合わせ方については、「省力化投資補助金は後払いなのに手元資金が足りない│融資と組み合わせる方法」でさらに詳しく解説しています。
また、そもそも融資を受けるべきか迷ったときには、「補助金申請前に融資を受けるべきか│資金繰りから逆算した設備投資の進め方」をご参照ください。
4章:資金繰りから逆算する設備投資の考え方──「補助金ありき」で動かない
補助金と融資を組み合わせるうえで、もう一つ大事な考え方があります。
それは、補助金が採択される前提で設備投資を計画しないということです。
公募要領には採択率の目安が示されていますが、実務では「必ず採択される」と保証できるものではありません。
もし採択されなかった場合、投資自体を諦めることになるのか、それとも自己資金と融資だけで進めるのか。
この二択のどちらでも会社が回る計画になっているかが、資金繰りの健全性を判断する分かれ目です。
現場での目安としては、以下の3つを確認しておくとよいでしょう。
- 補助金なしでも設備投資が事業として成立するか(費用対効果が合うか)
- 補助金が入金されない期間、運転資金は回るか
- 万一不採択でも、融資返済に無理が出ないか
補助金があるから投資できるという状態は、実は経営としてはかなり危うい状態です。
「投資はやる。補助金で負担が軽くなればなおよし」という順番で考えられる会社が、結果として補助金活用でも成果を出しています。
資金計画は、事業計画書の中でも審査員が特に重視するポイントの一つです。
「投資→効果→返済」の流れが数字でつながっていないと、審査でも金融機関でも評価されにくくなります。
設備投資を検討し始めた段階で、金融機関・税理士・行政書士などの専門家に早めに相談し、資金繰りの全体像を先に固めることをおすすめします。
5章:FAQ
補助金の入金までは実際どれくらいかかりますか?
補助金の種類や事業規模によって幅がありますが、実務上は交付決定から入金まで半年〜1年程度を見ておくのが安全です。
設備の納品・支払い・実績報告・事務局検査を経て、金額確定通知の後に入金されます。
具体的なスケジュールは、各補助金の公募要領で確認してください。
つなぎ融資は必ず組めますか?
必ず組めるとは限りません。
金融機関の審査を経て、会社の財務状況や事業計画の内容によって判断されます。
実務上は、設備投資を検討し始めた段階で早めに金融機関に相談し、融資枠の目安を確認しておくのが安全です。
採択後に慌てて相談すると、間に合わないケースもあります。
自己資金だけで補助金を使うことはできないのですか?
もちろん可能です。
投資額の全額を自己資金で先払いできる会社であれば、融資を組む必要はありません。
ただし、その場合も補助金が入金されるまでの数ヶ月〜1年間、その資金が拘束されることになります。
運転資金に余裕があるかを確認したうえで判断してください。