設備投資を進めたいのに、「補助金と融資、どちらを先に動かすべきか」で立ち止まっている経営者は多いです。
実際の相談でも、この順番を迷ったまま数か月を過ごし、結果として公募のタイミングを逃してしまうケースを何度も見てきました。
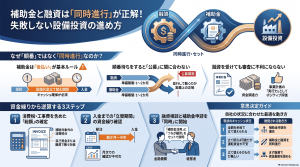
結論から言うと、補助金と融資は「順番」で考えるのではなく、資金繰りから逆算して「同時進行」で設計するのが正解です。
この記事では、迷いの正体を整理したうえで、設備投資を前に進めるための考え方と4つのステップをまとめます。
この記事でわかること
- 補助金と融資の「順番」に対するシンプルな結論
- 資金繰りから逆算した設備投資の設計手順(4ステップ)
- 自社が今どのパターンに当てはまるかの判断軸
1章:結論:融資と補助金は「順番」ではなく「同時進行」で設計する
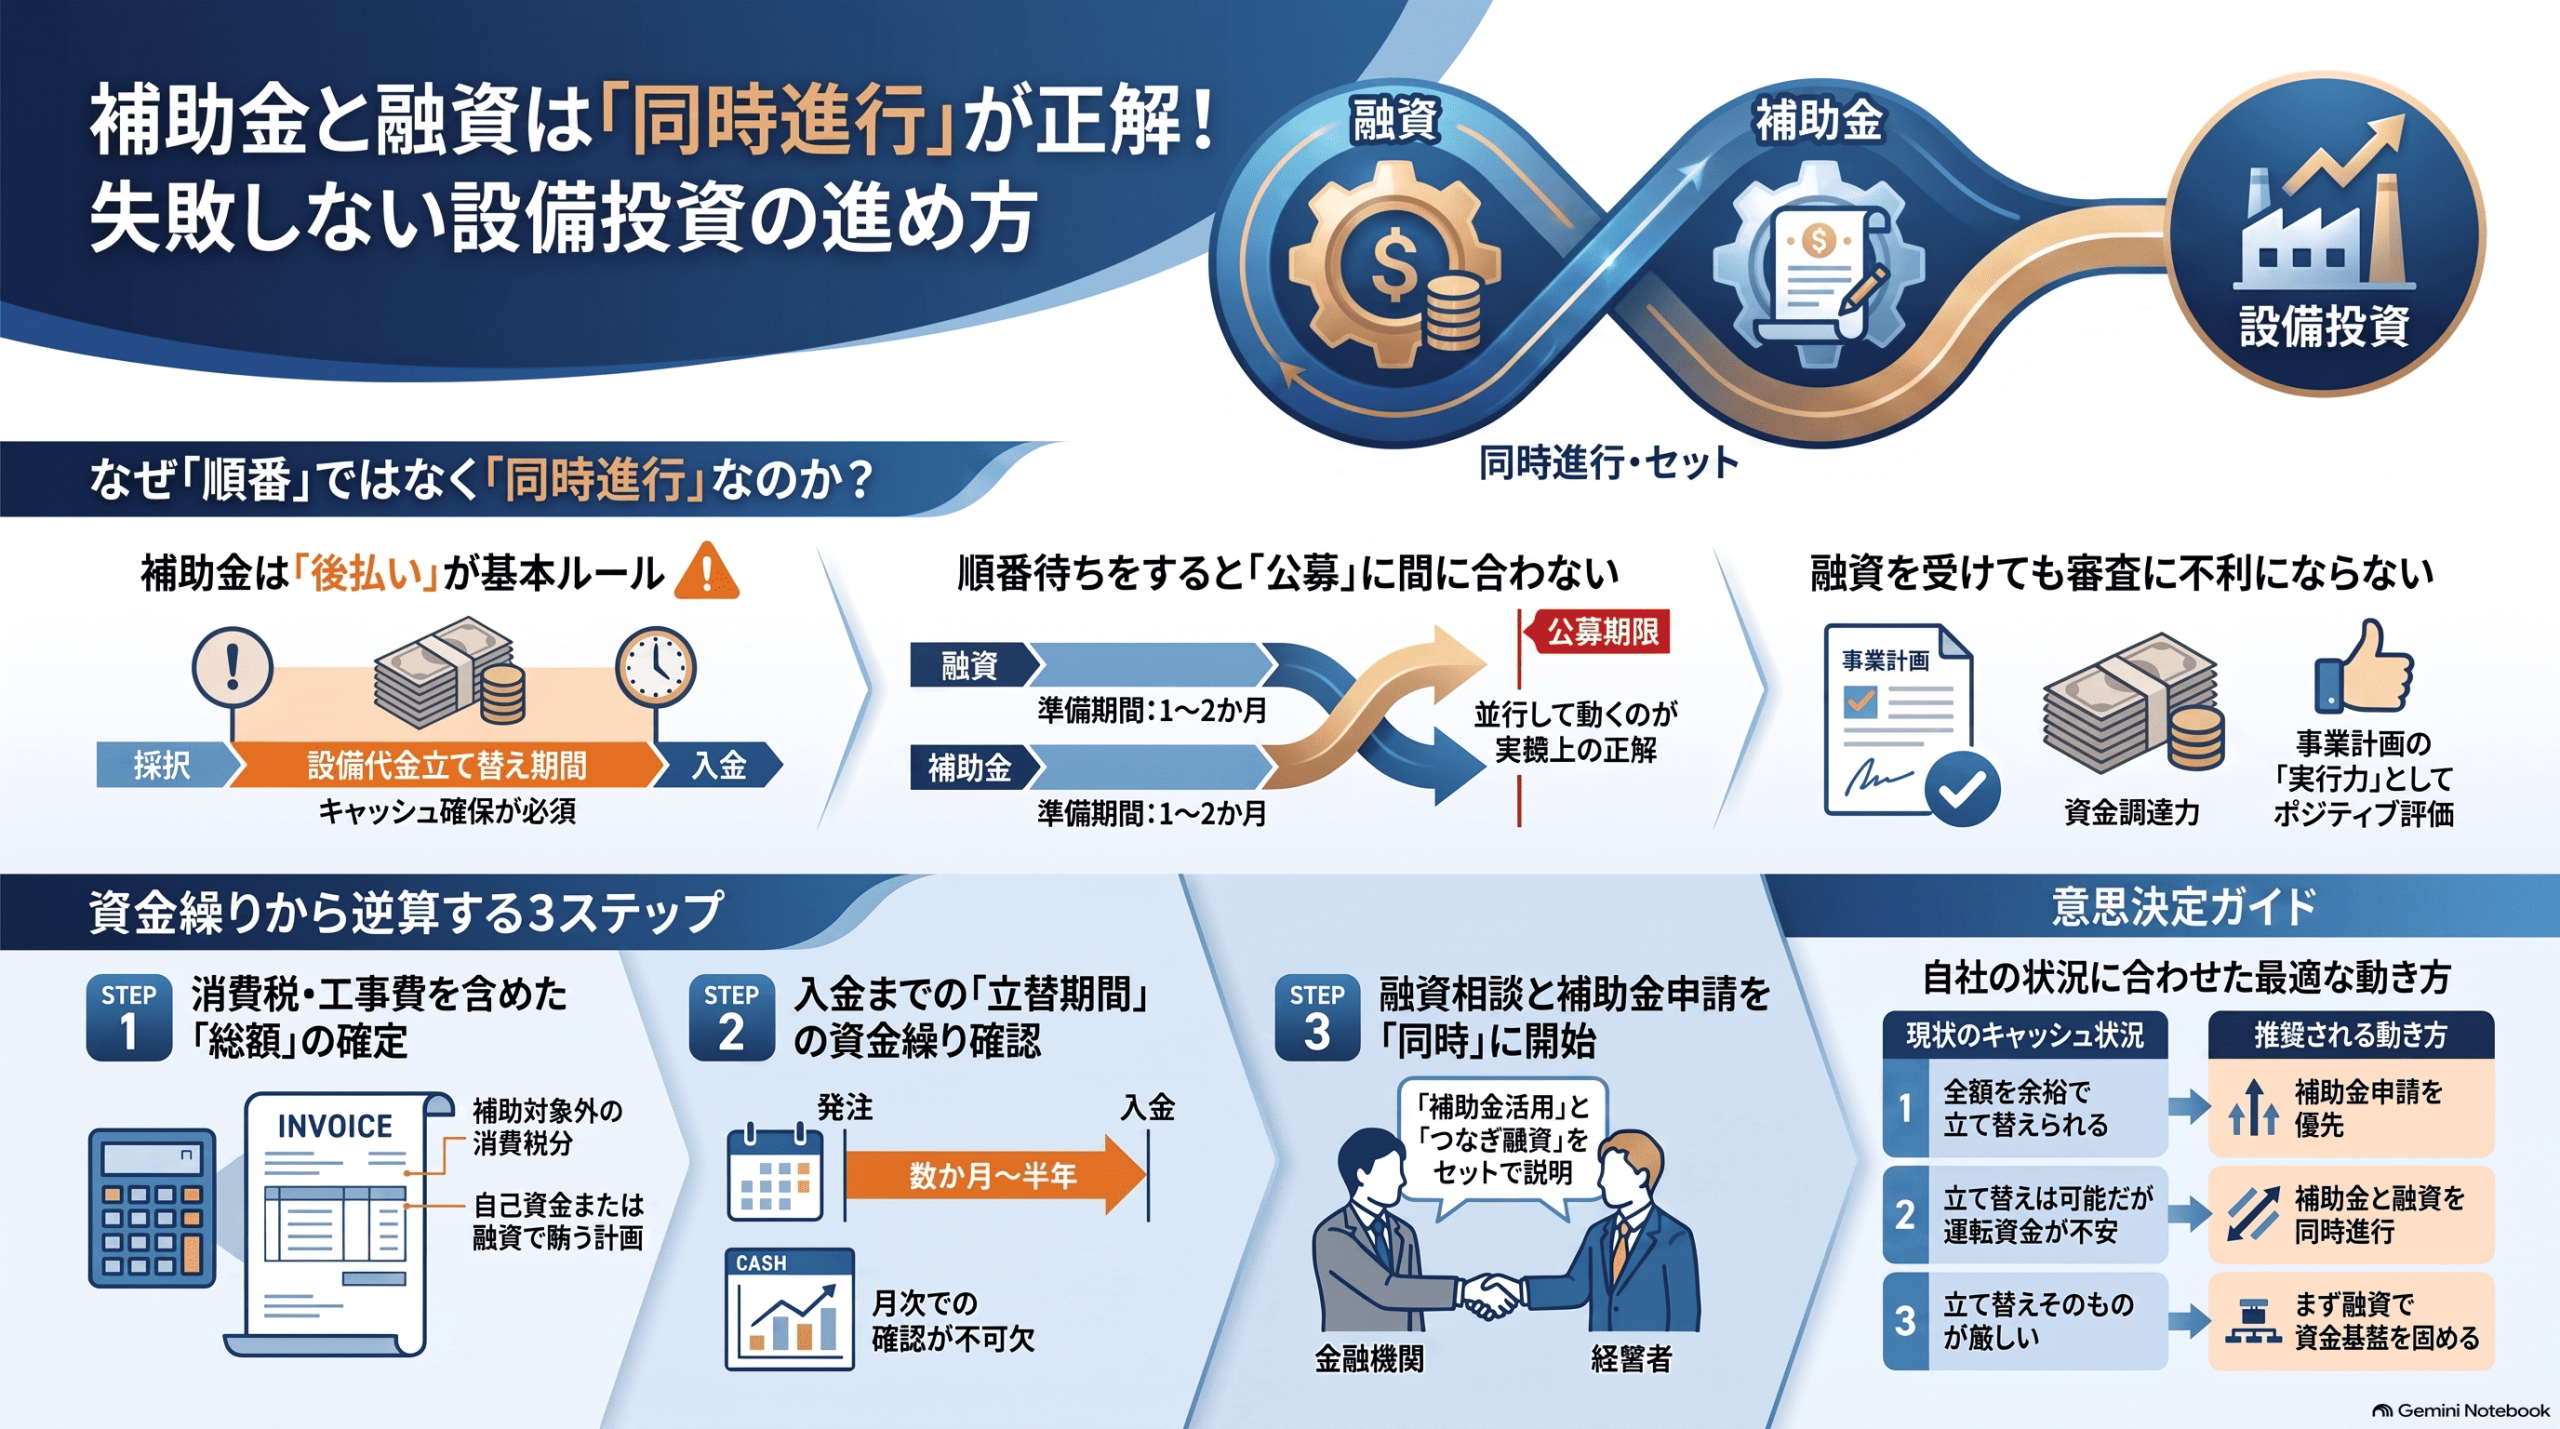
融資と補助金は、どちらかを先にする順番の問題ではなく、資金繰りから逆算して並行で設計するものです。
理由はシンプルで、補助金は原則後払いだからです。
採択されても、設備代金は一度自社で立て替える必要があります。
つまり、「補助金が入ってくる予定だから融資は要らない」という判断は、多くのケースで資金繰りを追い込みます。
一方で、「まず融資を受けてから補助金を申請しよう」と順番に動くと、公募のタイミングを逃してしまう会社も多く見てきました。
融資の審査に1〜2か月、補助金の準備にも同じくらいの期間が必要です。
片方が終わってから片方を始めていては、公募スケジュールに間に合いません。
だからこそ、順番で悩むのをやめて、「資金繰り表」を先に作り、そこから融資額と補助金活用の設計を同時に行うのが実務上の正解です。
補助金の後払いの仕組みは、「補助金を使いたいが先払いの資金が足りない…どう対処すればいいのか」の記事に整理されています。
それから、「補助金ありきの設備投資が失敗する本当の理由│経営者が陥るワナ」で補助金の失敗理由がよく分かります。
2章:なぜ「補助金申請前に融資を受けるべきか」で迷うのか
この迷いの正体は、「補助金を使えば自己資金で足りるはず」という前提が、後払いのルールと噛み合っていないことにあります。
実際の相談では、次のような声をよく受けます。
- 「補助金が出るなら融資を受けなくてもいいのでは?」
- 「融資を受けたら補助金の審査で不利になるのでは?」
- 「まず補助金が採択されるか見てから融資を考えたい」
いずれも自然な発想ですが、公募要領の仕組みを踏まえて翻訳すると、次のようになります。
| 経営者の感覚 | 実務上の実態 |
|---|---|
| 補助金が出るから自己資金で足りるはず | 設備代金の全額をいったん立て替える必要がある |
| 融資を受けると審査で不利になりそう | 資金調達力があることは、むしろ計画の実行力として評価される |
| 採択が決まってから融資を考えたい | 採択後に融資を動かすと、発注や納品スケジュールに間に合わなくなる |
補助金は返さなくていいお金というイメージが強いため、キャッシュフローの流れが後回しになりがちです。
ですが、実務では入金までの数か月間、どうやってキャッシュを回すかこそが、設備投資の成否を分ける論点になります。
3章:資金繰りから逆算した設備投資の進め方(4ステップ)
設備投資は、以下の4ステップで「資金繰りから逆算」して設計するのが実務上の型です。
1. 設備投資に必要な総額を確定する
まず、設備そのものの費用に加えて、周辺工事費・運搬費・消費税分も含めた総額を把握します。
ここで見落としがちなのが消費税分です。
補助対象は税抜金額ベースで計算されるため、消費税分は自己資金または融資でまかなう必要があります。
2. 補助金でカバーできる金額を試算する
補助率と補助上限額をもとに、補助金でカバーできる金額を試算します。
ただし、補助金の金額は制度・類型・規模によって変わるため、必ず最新の公募要領で確認してください。
この時点では、仮の数字で構いません。
3. 立替期間中の必要資金を洗い出す
補助金は、設備を導入し実績報告を提出した後に振り込まれます。
発注から入金までの間、数か月〜半年以上のキャッシュアウトが先行するのが通常です。
この期間の資金繰りが回るかを、月次ベースで確認します。
4. 融資額と補助金活用を同時に設計する
上記1〜3を踏まえ、日本政策金融公庫や取引銀行への融資相談と、補助金申請の準備を並行して進めます。
融資は「補助金入金までのつなぎ」と「自己負担分の資金」の両方の役割を持つため、金融機関には設備投資計画と補助金活用計画をセットで説明するのが効果的です。
これまでの支援経験の中で、この4ステップを最初に整理した会社ほど、採択後の実行フェーズで詰まりません。
逆に、補助金が採択されてから融資を考えようとした会社は、発注・納品・支払いのスケジュールで必ずどこかに無理が出ます。
「省力化投資補助金を申請してはいけない会社の3つの特徴」は、自社で資金繰りが可能かの判断の参考になります。
4章:自社はどのパターンか?融資と補助金の順番判断チャート
自社の現状によって、動き方の優先順位は変わります。以下の判断軸で整理してみてください。
| 現状 | 推奨される動き方 |
|---|---|
| 手元資金で設備代金を全額立て替えられる | 補助金申請を優先。融資は必要に応じて検討 |
| 立替は可能だが、運転資金に不安が残る | 補助金と融資を同時進行で設計 |
| 設備代金の立替そのものが厳しい | まず融資で資金基盤を固めてから補助金申請 |
| 直近の税金・社会保険料の未納がある | 補助金申請前に、まず未納の解消と資金繰り改善を優先 |
判断のポイントは「入金までの数か月、本業のキャッシュフローが崩れないか」の一点です。
ここが崩れるようなら、補助金より先に融資で足元を固めるのが経営判断としても正しい選択になります。
補助金と融資の組み合わせ方は、「省力化投資補助金は後払いなのに手元資金が足りない│融資と組み合わせる方法」がおすすめです。
5章:よくある質問(FAQ)
補助金が採択されてから融資を申し込んでも間に合いますか?
原則として間に合わないケースが多いです。
融資審査には1〜2か月程度かかることが一般的で、その間に発注や納品のスケジュールが動きます。
採択後に融資を動かすと、交付決定後の発注タイミングに影響することもあるため、補助金申請と並行して融資相談を進めるのが実務上の基本です。
融資を受けたことで補助金の審査に不利になることはありますか?
不利にはなりません。
むしろ、資金調達計画がしっかり組まれていることは、計画の実行可能性として前向きに評価される要素になります。
実際の相談でも、「融資を受けると審査が不利になるのでは」と心配される社長は多いですが、公募要領上そうした扱いはありません。
自己資金だけで払える場合、融資は不要ですか?
自己資金で立て替えが可能で、かつ本業の運転資金にも十分な余裕があるなら、融資は必須ではありません。
ただし、設備投資と同時に運転資金の余力が減ることで、突発的な受注や仕入れに対応できなくなるリスクは考慮しておく必要があります。
まとめ
補助金と融資は、どちらを先にするかではなく、資金繰りから逆算して同時に設計するものです。
設備投資を前に進めるためには、補助金が採択されるかどうかを待つ前に、総額の把握・補助金の試算・立替期間の資金繰り・融資と補助金の同時設計という4ステップを踏むことが実務の型になります。
補助金は、あくまで設備投資を後押しする一つの手段です。
順番ではなく設計の問題として捉え直すことが、失敗しない設備投資の第一歩になります。
資金計画設計ができ、事業計画書作成に進みたい方は「省力化投資補助金の事業計画書が書けるか不安な方へ│採択される計画書の骨格」