省力化投資補助金は、うまく活用できれば人手不足の解消と生産性向上を同時に実現できる強力な制度です。
しかし実際の相談では、「申請しない方がよかった」と後から気づく経営者も少なくありません。
この記事では、補助金を申請することで逆に経営を圧迫してしまう可能性がある申請してはいけない会社の3つの特徴と、自社が該当するかを判断する視点をお伝えします。
制度の内容を学ぶ前に、まずうちは申請していい会社かを確認するための1本です。
そもそも省力化投資補助金とは何かを確認したい方は、「省力化投資補助金とは?一般型・カタログ注文型の違いと申請の流れを解説」をご覧ください。
この記事でわかること
- 省力化投資補助金は「誰でも申請すべき制度」ではないこと
- 申請すると経営に悪影響を与えかねない3つの会社パターン
- 自社が該当するかを判断する具体的な3つの視点
1. 省力化投資補助金は「使えば得する制度」ではない
省力化投資補助金は、経営体力に自信のある会社にとっては大きな武器になりますが、そうでない会社にとってはむしろ経営を苦しめる制度になり得ます。
補助金は「もらえるお金」ではなく、「後から精算される」お金です。
原則として、まず自己資金で全額を支払い、実績報告を経て初めて補助金が入金される仕組みになっています。
さらに、一般型では賃上げ計画の達成、採択後の各種報告義務、事業化状況の報告など、資金以外の負担も伴います。
実際の相談では、「補助金が出るなら投資しよう」という順番で話が始まり、後になって資金繰りや人件費の見直しが追いつかず、身動きが取れなくなる経営者を何度も見てきました。
補助金は投資判断を後押しする道具ではなく、あくまですでに固まった投資計画を軽くするための道具だと考えるのが実務の感覚に近いです。
まず確認すべきは、自社は補助金を活用できる体力があるかです。
次章で、その体力に不安がある会社の代表的な3パターンを整理します。
2. 申請してはいけない会社の3つの特徴
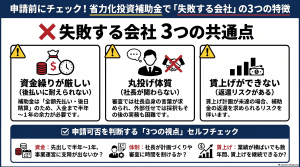
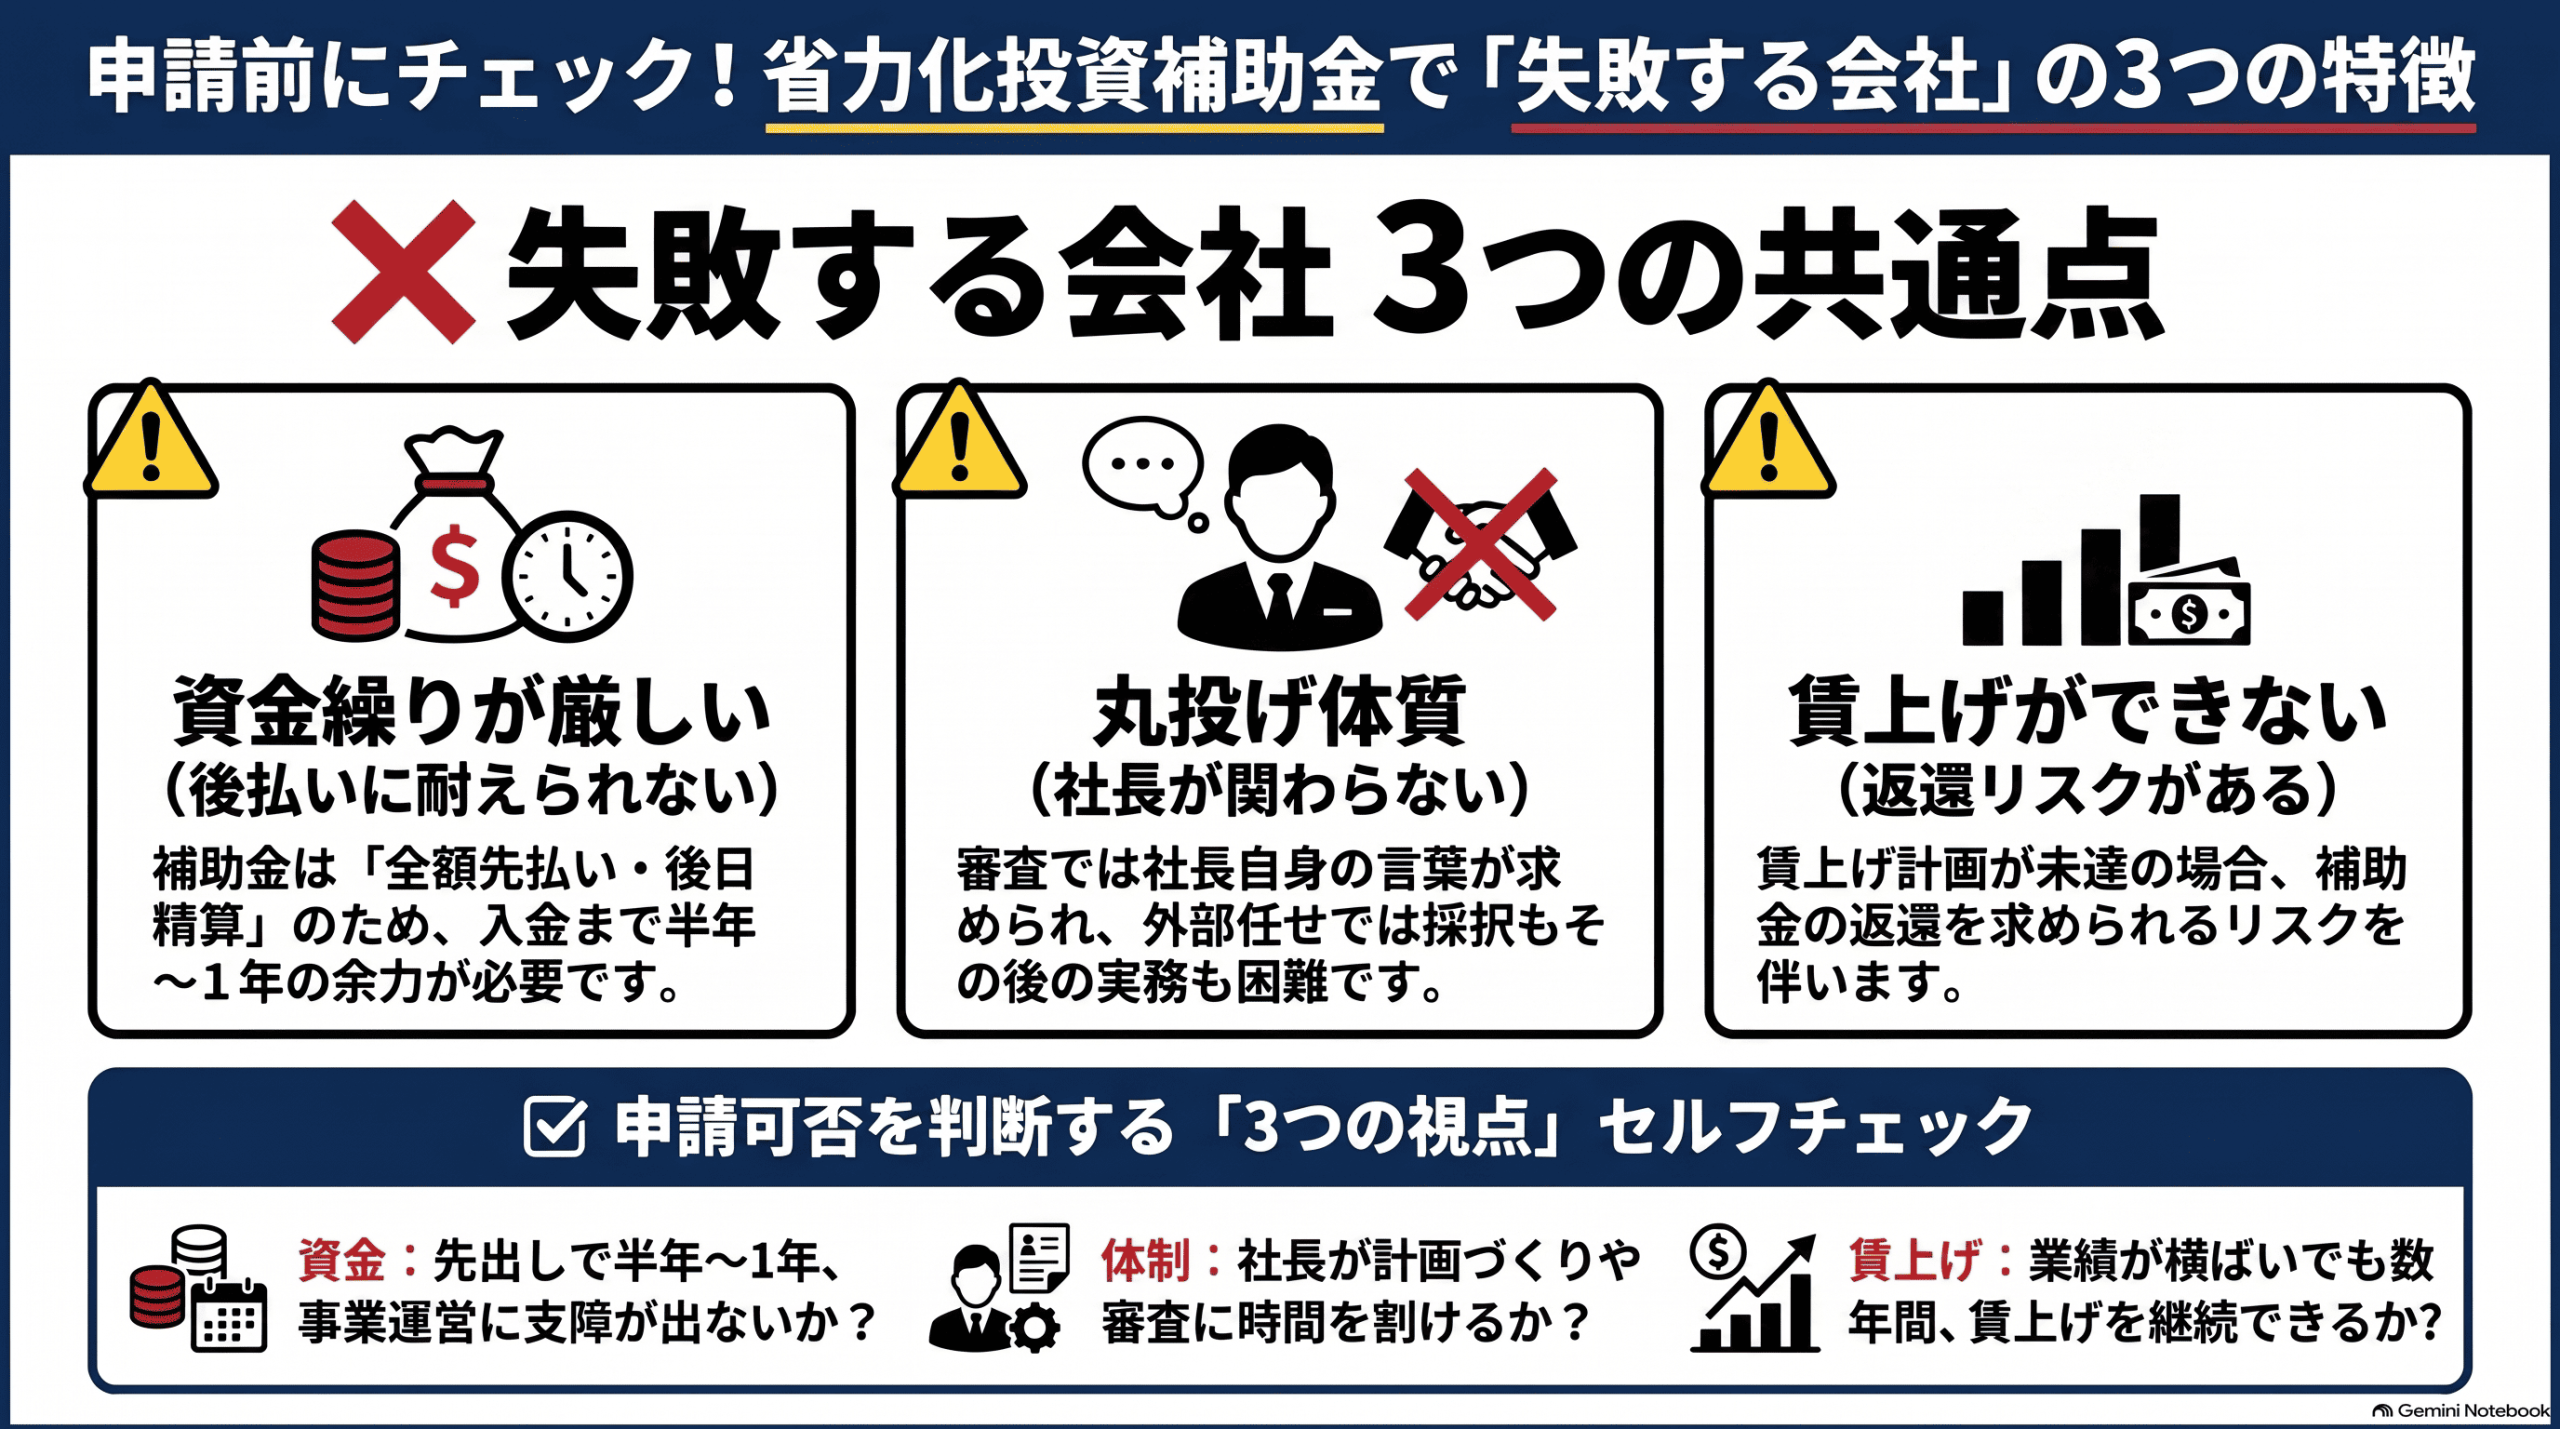
申請を避けたほうがよい会社には、共通する3つの特徴があります。
資金繰りが厳しい・丸投げ体質・賃上げできないの3つです。
ひとつずつ解説します。
2-1. 資金繰りが厳しい会社(後払いに耐えられない)
資金繰りに余裕がない会社は、そもそも補助金の入金を待つ体力がありません。
補助金は原則として精算払い(後払い)です。
たとえば1,000万円の設備を導入する場合、まず自社で1,000万円を全額支払い、実績報告後に補助分(採択された金額)が振り込まれる、という流れになります。
設備発注から入金まで、半年から1年以上かかることも珍しくありません。
これまでの支援経験の中で、「補助金が出るから設備投資を決めた」という会社ほど、この後払い構造でつまずいています。
具体的には次のようなケースです。
- 設備代金の支払いで運転資金が枯渇し、仕入や人件費の支払いに影響が出た
- 融資を追加で借りる想定がなかったため、金融機関との調整に時間がかかった
- 補助金の入金が遅れ、想定していた次の投資が動かせなくなった
公募要領上は「補助金を担保にした融資(つなぎ融資)」の活用も可能ですが、それでも金利負担は発生します。
先に1,000万円を払っても半年以上、資金繰りが苦しくならないかを最初に確認してください。
ここに不安がある場合は、まず融資と補助金の組み合わせ方から検討することをおすすめします。
融資と補助金の組み合わせ方については、「省力化投資補助金は後払いなのに手元資金が足りない│融資と組み合わせる方法」をご参照ください。
2-2. 丸投げ体質の会社(社長が関わらないと採択されない)
「行政書士やコンサルに任せておけば補助金は取れる」と考えている会社は、採択の段階でも、採択された後でも大きくつまずきます。
補助金の事業計画書は、公募要領の言葉を借りて書けば通るものではありません。
審査員が見ているのは、「この会社は本当に投資後に生産性を上げられるのか」という一点です。
ここを埋められるのは、現場を知っている社長や現場責任者だけです。
実際の相談では、こんな質問をよく受けます。
「先生、うち何が強みなんですかね?書き方を考えておいてもらえますか?」
気持ちは分かりますが、社長の頭の中にある「うちは他社と違う」という肌感覚を、審査員に伝わる論理と数字に翻訳する作業は、社長の関与なしにはできません。
私自身、支援では社長の頭の中にある言葉を引き出し、それを審査員に伝わる形に整えるというやり取りに一番時間をかけています。
さらに、省力化投資補助金では書類審査後に口頭審査が行われるケースもあります。
ここで代理人による回答は認められません。
事業内容や投資の狙いを、経営者自身が自分の言葉で語れることが求められます。
採択後も同じです。
設備の発注、実績報告、事業化状況報告と、社長の判断が必要な場面が続きます。
「補助金の申請書を書くこと」に社長の時間を1時間も割けない会社は、その先の実務にも耐えられません。
別記事「「補助金ありき」で設備投資を進めると失敗する理由」では、他の補助金失敗パターンについても扱っています。
2-3. 賃上げできない会社(未達の返還リスクを背負う)
省力化投資補助金(一般型)には、賃上げ要件が組み込まれています。
この要件を達成できる見込みが立たない会社は、申請を見送るか、少なくとも慎重に検討する必要があります。
一般型では、事業計画期間中に給与支給総額の増加や、事業場内最低賃金の引き上げが求められます。
具体的な数値・計算方法・未達時の返還ルールは公募要領で確認する必要がありますが、実務上のポイントは次の点です。
- 賃上げは補助金採択の条件であり、未達の場合は補助金の一部または全部の返還が発生し得る
- 賃上げは「1年だけ頑張る」ものではなく、事業計画期間を通じて継続する必要がある
- 業績が想定通りに伸びなかった場合でも、賃上げ義務は残る
これまでの支援経験の中で、補助金のために賃上げ計画をぎりぎりの数字で作るケースを何度も見てきましたが、こうした計画は数年後に必ず苦しくなります。
業績が横ばいでも実行できる賃上げ計画かどうかを、申請前に自社の損益計算書で必ず検算してください。
なお、賃上げ要件の具体的な計算方法や未達時の返還ルールについては、「省力化投資補助金(一般型)の賃上げ要件が達成できるか不安…未達だとどうなるの?」や「省力化投資補助金(一般型)の賃上げ要件が不安…達成できる計画の立て方」で詳しく解説しています。
これらを踏まえたうえで、賃上げを達成できるかの判断は「省力化投資補助金の賃上げ要件│達成できる会社・できない会社の見極め方」が役に立ちます。
3. 自社が該当するかを判断する3つの視点
申請前に、次の3つの視点で自社を見直してください。
| 視点 | 確認すべき問い |
|---|---|
| 資金 | 設備代金を先に全額払っても、半年〜1年、事業運営に支障が出ないか |
| 体制 | 社長が事業計画づくり・口頭審査・採択後手続きに時間を割けるか |
| 賃上げ | 業績が横ばいでも、賃上げ計画を数年間実行できる余力があるか |
3つともYesであれば、省力化投資補助金は自社にとって強力な武器になります。
逆に、1つでもNoまたは不安がある場合、申請前に一度立ち止まる価値があります。
補助金は投資判断を後押しする道具ではなく、すでに固まった投資判断を、より軽く実行するための道具です。
この順番を間違えなければ、補助金は経営の追い風になります。
4. よくある質問
資金繰りが厳しくても、補助金を使えば助かるのではないですか?
補助金は後払いのため、資金繰りが厳しい状態で申請すると、逆に資金繰りが悪化するケースが多くあります。
設備代金を先に全額支払う必要があるためです。
資金繰りに不安がある場合は、まず日本政策金融公庫などの融資と組み合わせる前提で計画を立てるか、そもそも今のタイミングでの投資自体を再検討することをおすすめします。
丸投げ体質でも、行政書士に頼めば申請できますか?
申請書類を整えることは可能ですが、審査員に伝わる事業計画書は、社長の関与なしには作れません。
口頭審査でも代理回答は認められません。
行政書士の役割は、社長の頭の中にある強みや投資の狙いを、審査員に伝わる形に翻訳し整えることです。
丸投げを前提とした申請は、採択率だけでなく採択後の実務でも大きなリスクを抱えます。
賃上げできない会社は、そもそも申請できないのですか?
省力化投資補助金(一般型)は、賃上げ計画の提出が求められる制度です。
公募要領上の要件を満たせる計画が立てられない場合、申請を断念することも選択肢です。
ただし、業種や規模によっては、賃上げ要件のない別の補助金制度が向いているケースもあります。
自社の状況次第で選び方が変わるため、専門家に相談する価値があります。
まとめ
省力化投資補助金は、うまく使えば人手不足解消と生産性向上を同時に実現できる制度ですが、次の3つの特徴に当てはまる会社は、申請前に立ち止まる必要があります。
- 資金繰りが厳しい会社(後払いに耐えられない)
- 丸投げ体質の会社(社長が関わらないと採択されない)
- 賃上げできない会社(未達の返還リスクを背負う)
補助金は、経営体力に余裕がある会社の投資を軽くするための制度です。
まず自社は本当に申請していい会社かを確認したうえで、活用の判断に進んでください。
なお、この記事で触れた補助上限額・補助率・賃上げ要件の具体的な数値については、必ず最新の公募要領で確認してください。