省力化投資補助金(一般型)の賃上げ要件は、数字だけ見ると「1人当たりの給与支給総額を年平均3.5%以上増やす」というシンプルなものです。
ただ、相談現場でいちばん多いのは、「数字は知っているが、自社で本当に達成できるかどうかが見えない」という声です。
達成可能性の判断は、制度の数字を眺めているだけでは出てきません。
自社の「現状の給与支給総額」「過去の昇給実績」「今後の人員計画」を並べて、初めて見えてきます。
この記事では、賃上げ要件の正確な中身と、自社が達成できるかを判定するための3つのチェック軸を整理します。
まず省力化投資補助金の制度の基本を理解したい方は、「省力化投資補助金の従業員数別補助上限額│自社の補助上限を確認する方法」でポイントをおさえましょう。
この記事でわかること
- 賃上げ要件で問われる「何を・何%・どの期間」の中身
- 自社が達成できるかを判定するための3つのチェック軸
- 達成しやすい会社・厳しい会社の見分け方
1. 省力化投資補助金(一般型)の賃上げ要件は「何を・何%上げるのか」
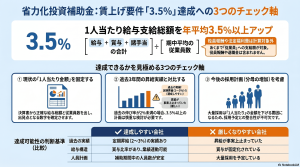
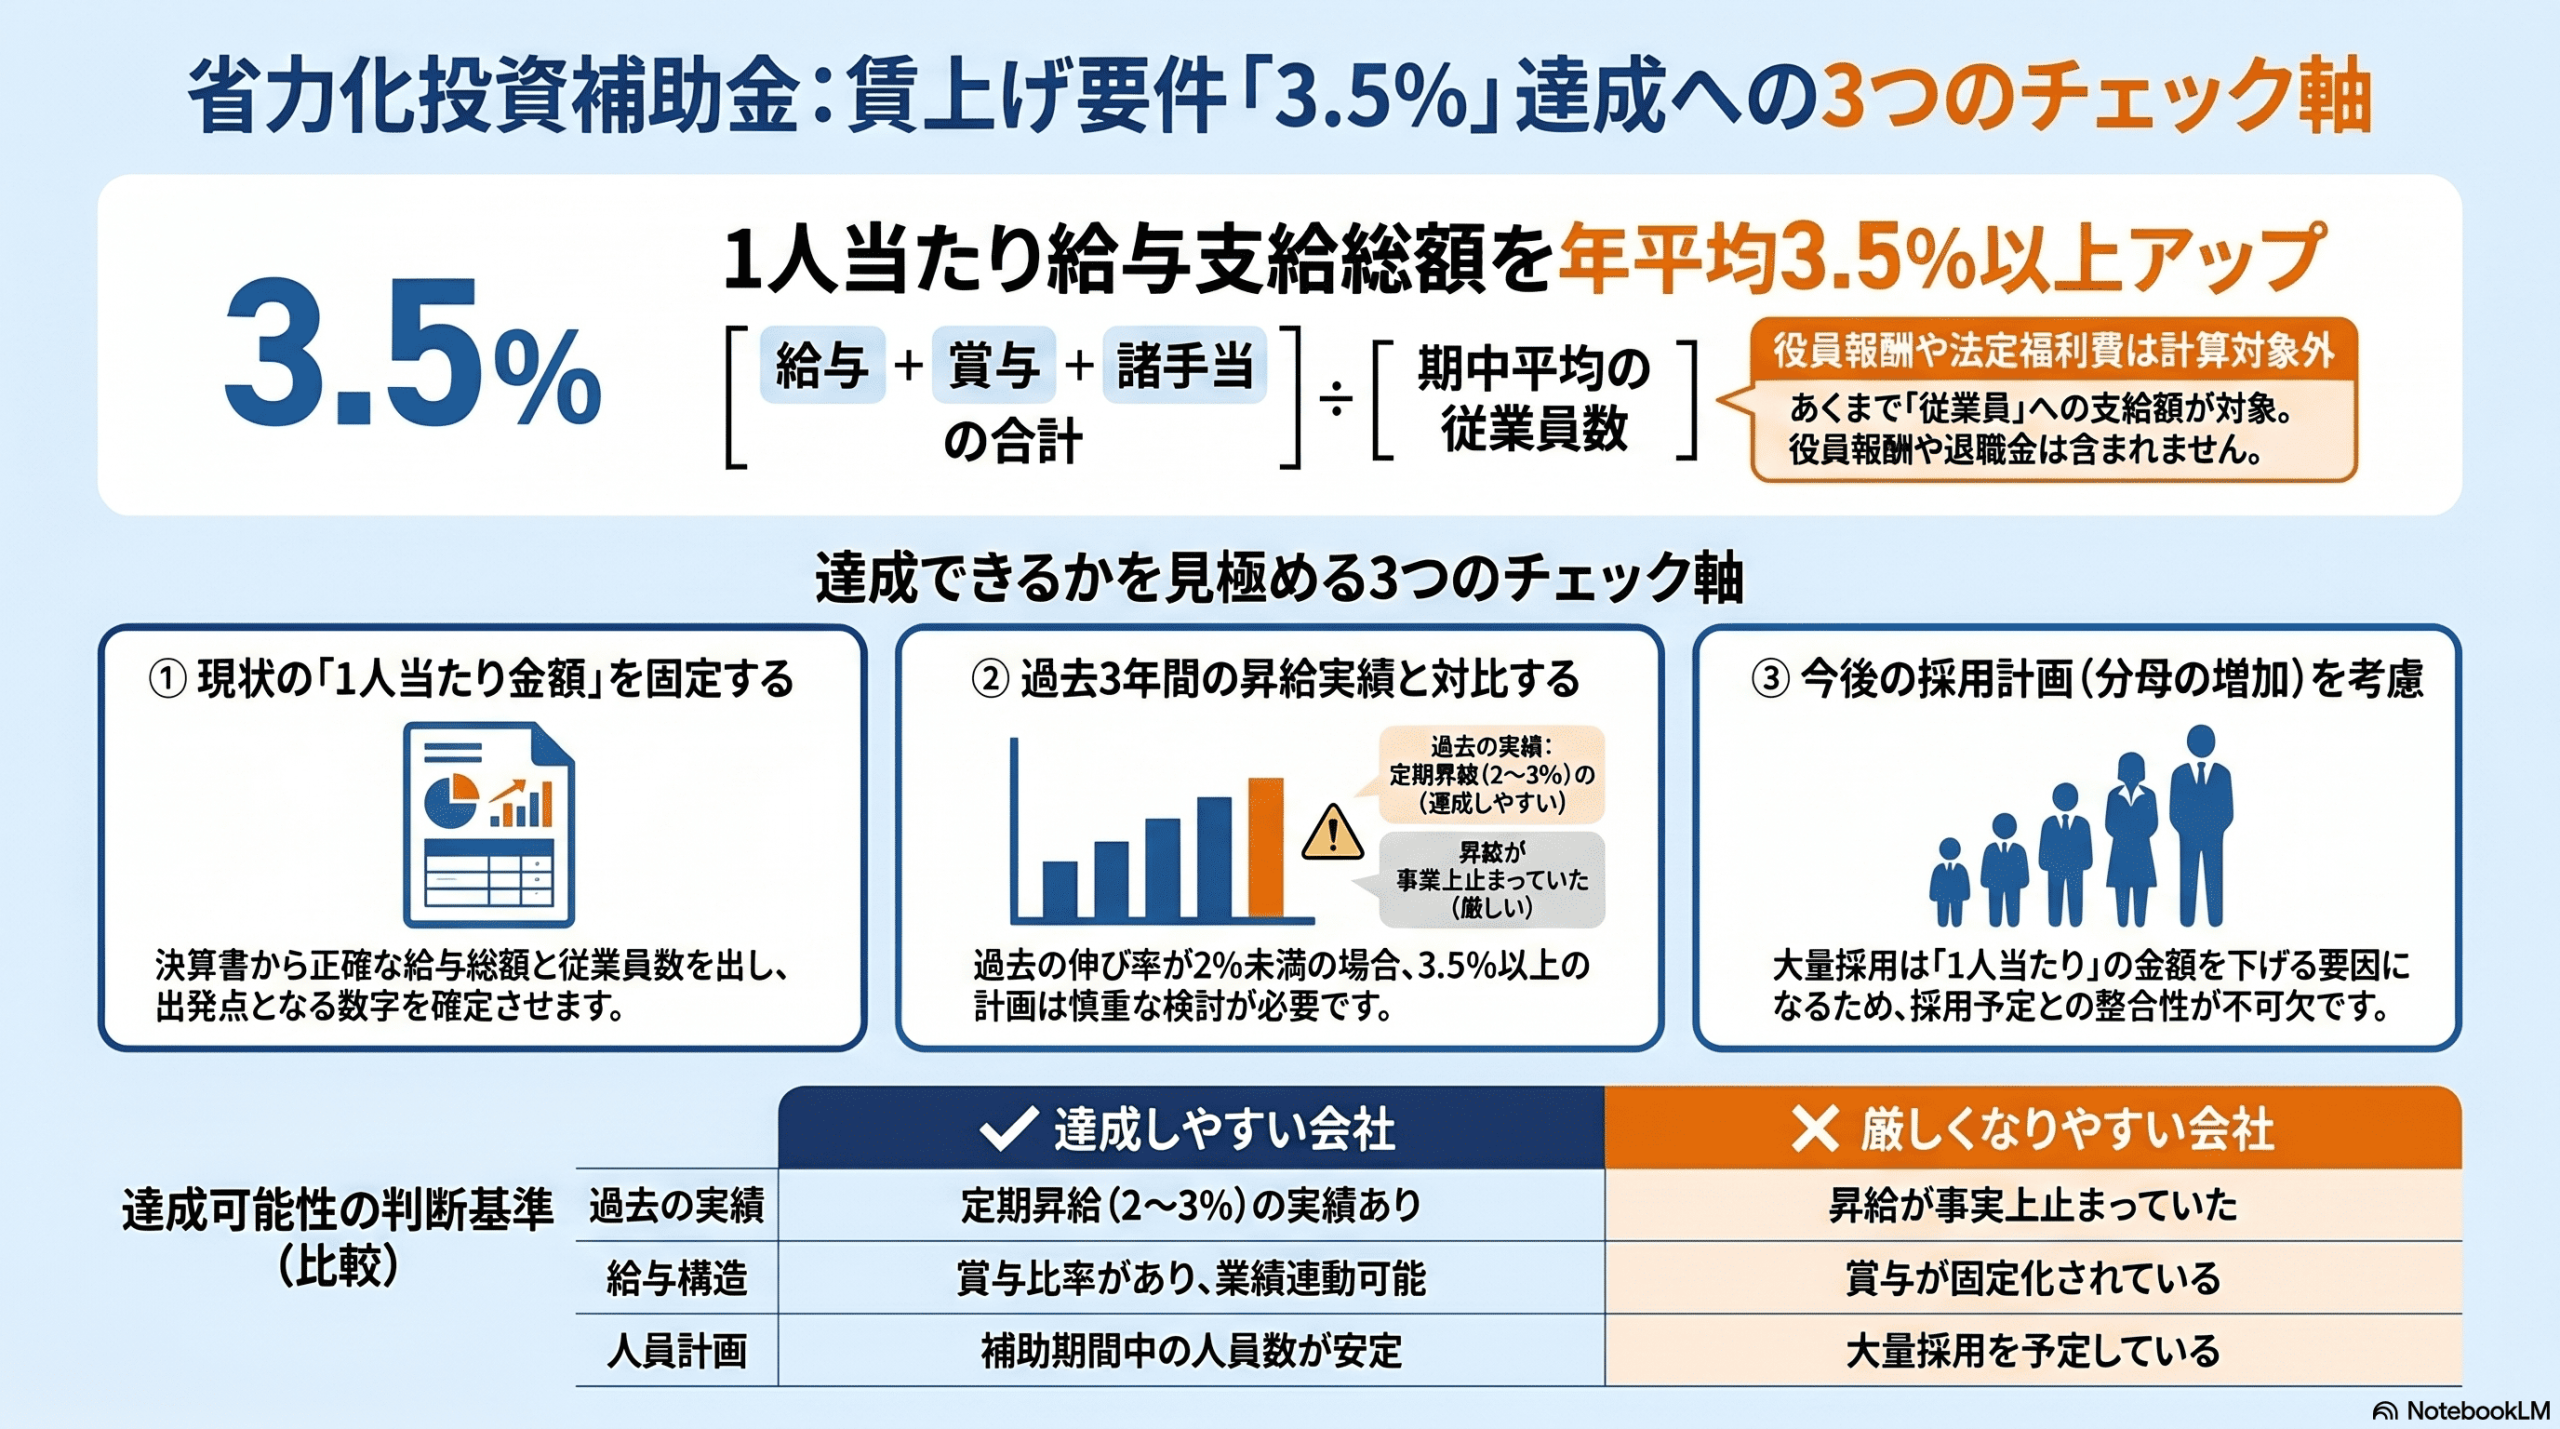
省力化投資補助金(一般型)で問われる賃上げ要件は、補助事業期間を通じて「1人当たりの給与支給総額」を年平均3.5%以上増加させることです。
ここで重要なのは、「何を測るのか」を正確に押さえることです。
実務上、用語の意味で迷う社長が非常に多いポイントです。
- 給与支給総額:従業員に支払う給料・賞与・各種手当の合計。役員報酬・退職金・法定福利費は別扱い。
- 1人当たり:給与支給総額を従業員数で割った金額
- 年平均3.5%以上:補助事業期間を通じた年平均の伸び率
なお、補助率と補助上限額を引き上げる「最低賃金引上げ特例」もありますが、こちらは事業場内の最低賃金の引上げが条件で、本記事の主役である給与支給総額3.5%要件とは別の話です。
具体的な特例条件は公募要領で確認してください。
実際の相談では、賃上げ要件と最低賃金引上げ特例を混同するケースが多くあります。
一言で整理すると、前者は「従業員一人ひとりの給与をどれだけ上げるか」、後者は「社内のいちばん低い時給をいくらにするか」という別の話です。
補助上限や特例条件の詳細は、「省力化投資補助金の従業員数別補助上限額│自社の補助上限を確認する方法」に整理されています。
2. 自社が達成できるかを確認する3つのチェック軸
自社が達成できるかどうかは、①現状の1人当たり給与支給総額/②過去3年間の昇給実績/③今後の人員計画という3つの軸で確認します。
1つでも曖昧なまま申請に進むと、計画と実態がズレやすくなります。
① 現状の1人当たり給与支給総額を把握する
直近期の決算書または給与台帳から、年間の給与支給総額と期中平均従業員数を取り出して計算します。
例:給与支給総額1.2億円・期中平均従業員30名 → 1人当たり400万円
ここを出さずに「なんとなく上げられそう」と判断してしまう会社が一定数あります。
まず現状の数字を一つに固定することが、達成可能性を判断する出発点になります。
② 過去3年間の昇給実績と比較する
過去3年間の「1人当たり給与支給総額」を並べて、年平均の伸び率を見ます。
これまでの支援経験の中で言えるのは、過去3年間が年平均2%未満で推移してきた会社が、補助事業期間だけ突然3.5%以上に乗せるのは現実的でないケースが多いということです。
過去の昇給ペースは、その会社が無理なく出せる賃上げの実力を映しています。
③ 今後の人員計画との整合性を見る
ここがいちばん見落とされやすい軸です。
新規採用が増えると、給与支給総額(分子)は増えても、従業員数(分母)も増えるため、1人当たりでは伸びない場合があります。
| チェック軸 | 確認方法 | 達成見込みの目安 |
|---|---|---|
| 現状把握 | 給与支給総額 ÷ 期中平均従業員数 | まず一つの数字に固定する |
| 過去3年の昇給 | 年平均の伸び率を算出 | 2%未満で推移してきた場合は要注意 |
| 人員計画 | 補助事業期間の採用予定 | 大量採用は1人当たりを下げる要因 |
3. 達成しやすい会社・厳しい会社の特徴
賃上げ要件の達成しやすさは、業績の良し悪しよりも、給与構造に「上げる余地」があるかどうかで決まります。
達成しやすい会社の特徴
- 過去から定期昇給を実施してきた(年2〜3%程度)
- 賞与の比率が一定程度あり、業績連動で動かせる
- 補助事業による省力化で、生産性向上の見込みがある
- 補助事業期間中の人員数が安定している(分母が大きく動かない)
厳しくなりやすい会社の特徴
- 過去数年、昇給が事実上止まっていた
- 賞与がほぼ固定化されており、動かす余地が小さい
- 補助事業期間中に大量採用を予定している
- 役員報酬は動かしていたが、従業員給与は抑えてきた
賃上げ要件は未達の場合、補助金の一部返還を求められる可能性があるため、申請前の段階で達成可能性を見極めておくことが特に重要です。
未達時の返還ルールの詳細は「省力化投資補助金(一般型)の賃上げ要件が達成できるか不安…未達だとどうなるの?」を参照ください。
社長の頭の中に「うちなら上げられる」という確信があるケースもよくあります。
ただ、その確信を数字と給与構造の言葉に翻訳しないと、審査員には伝わりません。
賃上げ計画を作る前に、まず過去3年の給与台帳を並べて「この会社が無理なく出せる伸び率」を可視化することが、確実な第一歩です。
賃上げ要件を達成するための計画は「省力化投資補助金(一般型)の賃上げ要件が不安…達成できる計画の立て方」が参考になります。
4. 自社の達成可能性を確認するためのFAQ
Q1.「1人当たり給与支給総額」には何が含まれて何が含まれないのか
一般的には、給料・残業代・各種手当・賞与の合計を「給与支給総額」として扱います。
役員報酬・退職金・法定福利費は含めないのが基本的な考え方です。
算定範囲の細かな取り扱いは公募要領で必ず確認してください。
Q2. パート・アルバイトの給与は計算に含めるのか
公募要領上は、補助対象事業者に雇用される従業員の給与支給総額が対象となります。
パート・アルバイトを含むかどうかは、各回の公募要領の定義に従ってください。
実務上は「給与所得の源泉徴収票等の法定調書合計表」の支払金額をベースに整理するケースが多いです。
Q3. 補助事業期間中に新しく採用した社員がいる場合はどう扱うのか
新規採用者の給与も給与支給総額に加算されますが、従業員数も増えるため、1人当たりでは薄まることがあります。
採用計画を立てる際は、給与支給総額の伸びと従業員数の伸びの両方を見て、1人当たり3.5%以上の増加が確保できるかを確認してください。