省力化投資補助金(一般型)の補助上限額を調べていくと、「最大8,000万円」「特例で1億円」「5名以下は750万円」など、いろいろな数字が出てきて頭が混乱しやすいです。
実は、自社の従業員数がどの区分に入るかを先に確定させれば、上限額の答えは一発で出ます。
そのうえで「最低賃金引上げ特例を狙うかどうか」を判断すれば、補助上限が最終的にいくらになるかが見えてきます。
この記事では、従業員数別の上限額と、自社の上限を確認する具体的な手順をまとめます。
省力化投資補助金制度の基本について確認したい方は、「省力化投資補助金(一般型)とは?カタログ注文型との違いと一般型が向いている会社」をご参照ください。
この記事でわかること
- 省力化投資補助金(一般型)の補助上限額が、従業員数によって5段階でどう変わるか
- 最低賃金引上げ特例を適用した場合、自社の上限が最大いくらまで広がるか
- 自社の従業員数の数え方と、区分の境目で迷ったときの確認ポイント
1. 自社の補助上限額(一般型)の早見表
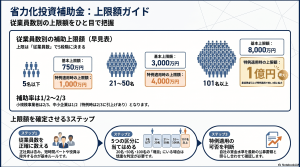
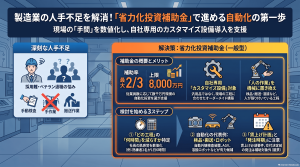
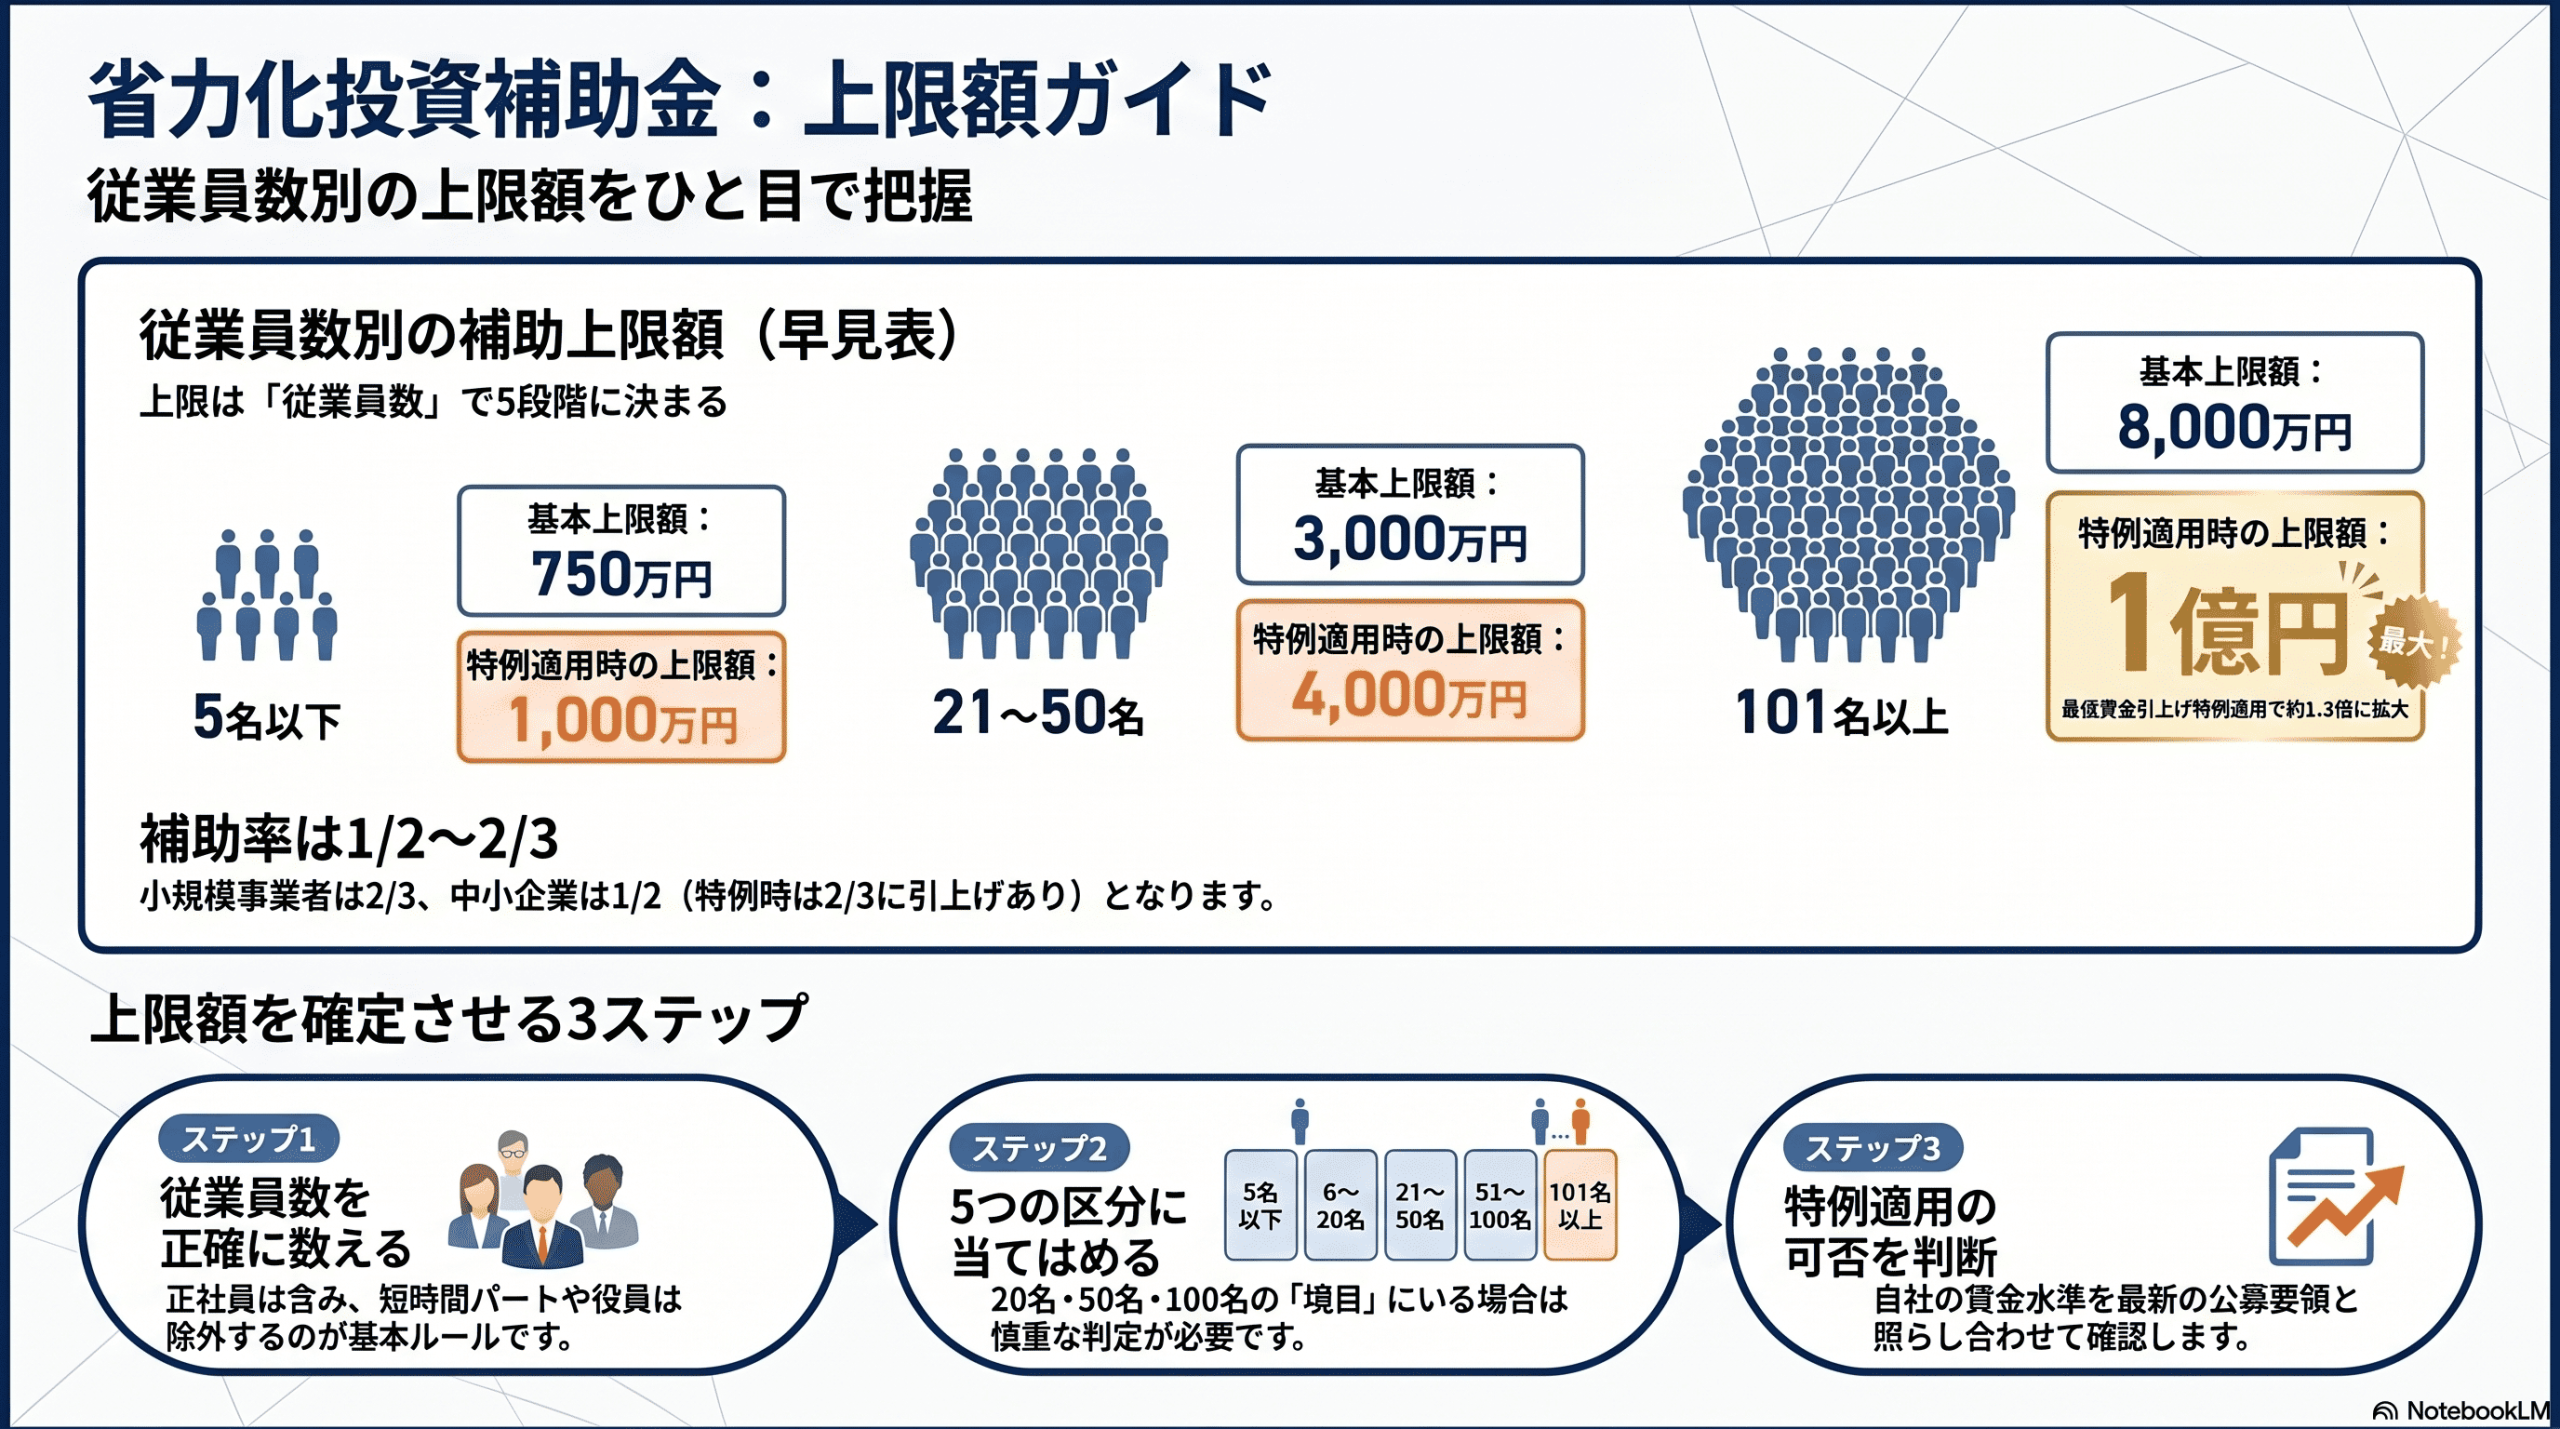
省力化投資補助金(一般型)の補助上限額は、従業員数によって5つの区分に分かれ、最大8,000万円(最低賃金引上げ特例の適用時は最大1億円)となります。
まずは自社の従業員数を当てはめて、補助上限の目安を確認してください。
省力化投資補助金(一般型)の補助上限額(2026年4月時点)
| 従業員数 | 基本上限額 | 最低賃金引上げ特例適用時 |
|---|---|---|
| 5名以下 | 750万円 | 1,000万円 |
| 6〜20名 | 1,500万円 | 2,000万円 |
| 21〜50名 | 3,000万円 | 4,000万円 |
| 51〜100名 | 5,000万円 | 6,500万円 |
| 101名以上 | 8,000万円 | 1億円 |
補助率: 中小企業1/2・小規模事業者2/3(最低賃金引上げ特例の適用時は中小企業も2/3となる場合あり)
※補助額・補助率は制度変更の可能性があります。申請前に必ず公募要領で最新情報を確認してください。
実際の相談では「最大1億円もらえると聞いたが、自社はいくらまで取れるのか」という質問をよく受けます。
1億円は「101名以上の従業員規模で、最低賃金引上げ特例を適用したとき」の数字です。
自社の従業員数の区分を先に確定させると、現実的な目線で投資計画を立てられるようになります。
2. 基本上限額は5段階に分かれる──区分ごとの中身
基本上限額は、「会社の規模が大きくなるほど、人手不足解消にかかる投資額も大きくなる」という考え方で5段階に設計されています。
各区分の中身を確認しておくと、自社の投資計画の現実的な目線が見えてきます。
- 5名以下(750万円):個人事業主や小規模事業者の活用が中心。小型の自動化機器・省力化システムが想定される範囲です
- 6〜20名(1,500万円):小規模な工場・店舗での自動化に対応できる金額帯
- 21〜50名(3,000万円):中規模の製造ライン・複数工程の省力化システム導入が射程に入ります
- 51〜100名(5,000万円):複数ラインの一括省力化・大型自動化設備への投資が現実的な水準
- 101名以上(8,000万円):工場全体の生産ライン再構築・複数拠点の省力化投資も視野に入る規模
補助率は中小企業1/2・小規模事業者2/3が原則です。
たとえば従業員30名の製造業が6,000万円の自動化設備を導入する場合、補助率1/2なので最大3,000万円の補助が受けられる計算になります(投資総額に対する上限と補助率の両方が同時に効くため、低い方が適用されます)。
3. 最低賃金引上げ特例で上限はどう広がるか
最低賃金引上げ特例とは、地域別最低賃金近傍で雇用している従業員割合が一定以上の事業者を対象に、補助上限額が上乗せされる仕組みです。
この特例を適用できると、補助上限は基本上限額の約1.3倍まで広がります。
特例適用による上限額の変化(一般型)
| 従業員数 | 基本上限額 | 特例適用時 | 上乗せ幅 |
|---|---|---|---|
| 5名以下 | 750万円 | 1,000万円 | +250万円 |
| 6〜20名 | 1,500万円 | 2,000万円 | +500万円 |
| 21〜50名 | 3,000万円 | 4,000万円 | +1,000万円 |
| 51〜100名 | 5,000万円 | 6,500万円 | +1,500万円 |
| 101名以上 | 8,000万円 | 1億円 | +2,000万円 |
特例適用時はあわせて補助率が中小企業も2/3に引き上げられる場合があります。
上限額が広がるだけでなく、同じ投資額でも補助金額自体が増えるという効果が出ます。
ただし、最低賃金引上げ特例の対象になる事業者要件・賃金水準の判定方法は公募回によって細かい条件が変わるため、自社が適用対象に該当するかは公募要領で確認することが必要です。
合わせて賃上げ要件について知りたい方は、「省力化投資補助金の賃上げ要件│自社が達成できるかの確認ポイント」も参考になります。
4. 自社の従業員数の数え方──区分判定の実務ポイント
省力化投資補助金における従業員数は、「常時使用する従業員」として中小企業基本法に準じてカウントするのが原則です。
この数え方が、補助上限額の区分を決める出発点になります。
カウントの基本ルール(一般的な考え方):
- カウントに含める:正社員・期間の定めなく雇用されている従業員
- カウントに含まれないことが多い:会社役員・個人事業主本人・パート/アルバイトのうち労働時間が短い者・派遣労働者・契約期間が一時的な者
実務で迷いやすいケース:
- 役員兼従業員(使用人兼務役員):役員報酬と給与の両方を受け取っている場合、扱いの判断が必要です
- 長時間勤務のパート従業員:実質的に常時使用していると見なされるケースがあります
- 派遣社員の比率が高い職場:自社雇用の従業員のみを数えるため、区分が想定より下にずれる可能性があります
これまでの支援経験の中で、20名前後・50名前後・100名前後の「区分の境目」で迷う会社が特に多いという傾向があります。
たとえば「正社員18名+長時間勤務のパート4名」の会社が「6〜20名」か「21〜50名」かで悩むケースです。
この判断を誤ると、申請後の交付決定段階で上限額が想定と違うことが判明し、計画の見直しが必要になります。
公募要領にはカウント方法の根拠条文が記載されていますが、実務では「自社の雇用形態を一つずつ照らし合わせて、根拠を明示できる状態にしておくこと」がポイントになります。
5. 自社の補助上限を確定させる3ステップ
自社の補助上限を確定させるには、「従業員数の確定 → 区分の判定 → 特例適用の判断」の3ステップで進めるのが確実です。
順番を間違えると、投資計画全体がぶれてしまうため、上から順に確認してください。
ステップ1:従業員数を確定する
- □ 正社員の人数を確認した
- □ 役員兼務者・パート・派遣の扱いを整理した
- □ 直近の労働者名簿または賃金台帳で人数を裏付けられる状態にした
ステップ2:区分を判定する
- □ 自社の従業員数が、5名以下/6〜20名/21〜50名/51〜100名/101名以上のどこに該当するかを確認した
- □ 区分の境目に該当する場合、根拠資料を準備した
ステップ3:特例適用の可否を判断する
- □ 自社の従業員の賃金水準が、地域別最低賃金近傍に該当するかを確認した
- □ 特例適用を狙う場合、最新の公募要領で要件を確認した
ここまで確定できれば、自社が申請できる補助上限額が明確になります。
「上限が決まる → 投資内容と金額を逆算する → 事業計画書に落とし込む」という順番で進めると、計画全体に無理が出にくくなります。
よくある質問
パート・アルバイト・役員は従業員数にカウントしますか?
原則として、会社役員・個人事業主本人・短時間勤務のパート/アルバイトはカウント対象外です。
一方、期間の定めなく常時使用している従業員はカウント対象になります。
ただし「常時使用」の判定は雇用形態だけでは決まらず、勤務実態も考慮されます。
判断に迷う場合は、公募要領の定義と自社の雇用実態を照らし合わせて確認してください。
申請時と交付決定時で従業員数が変わったら、補助上限額はどうなりますか?
申請時点の従業員数で区分が決まるのが基本です。
ただし、補助事業期間中に従業員数が大きく変動した場合、賃上げ要件の達成判定など別の論点に影響することがあります。
公募要領上は、申請後の人員変動について事務局への報告が必要となるケースがあるため、変動があった時点で速やかに確認することが必要です。
上限額を最大化するために、特例を狙うべきか基本上限で申請すべきかの判断基準は?
特例適用の対象に自社が無理なく該当する場合は、特例適用を前提に投資計画を立てる方が補助金額が大きくなります。
一方、特例要件を満たすために無理な賃金設定・雇用形態の変更を行うのは本末転倒です。
公募要領上の要件と、自社の現状の賃金水準・雇用構成を照らし合わせて、「現状で適用できる範囲」で判断するのが実務上の基本です。
まとめ
省力化投資補助金(一般型)の補助上限額を確認するときは、最大金額の数字に目を奪われる前に、自社の従業員数の区分を確定させることが出発点になります。
区分が決まれば基本上限額が決まり、最低賃金引上げ特例の適用可否を判断すれば、自社の補助上限が確定します。
補助金実務では「申請前にどの上限額で計画を立てるか」を最初に固めることで、設備の選定・見積取得・事業計画書の作成までスムーズに進みます。
次に何をすべきかが常に明確な状態を作ることが、補助金プロジェクトを止めずに進める鍵です。
「自社の従業員数だと区分の境目に該当しそう」「特例の対象になるか自分では判断できない」という場合は、申請前の段階で確認しておくと、後の計画変更を防げます。