補助金の実績報告で最初に迷うのは、何をどこまで揃えれば通るのかという点です。
実務では、書類の種類そのものから考えるより、「発行タイミング」と「日付の順序」を先に押さえると判断がぐっとシンプルになります。
この記事では、製造業で機械設備を導入したケースを想定し、実績報告に必要な証憑書類5点セットの中身、揃える順番、事務局に突き返されないための確認チェックリストをまとめます。
「補助金の実績報告が不安な方へ│証憑書類の揃え方と提出の注意点」でも証憑書類提出時の注意点をまとめているので、あわせてご覧ください。
この記事でわかること
- 実績報告で必ず求められる「証憑書類5点セット」の中身
- 製造業で機械設備を導入する場合の具体的な揃え方と発行順序
- 事務局に突き返されないための確認チェックリスト
1章:実績報告で必要な証憑書類とは│「5点セット」で日付の連続性を証明する
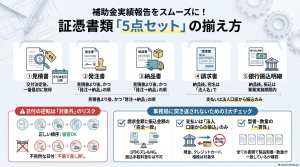
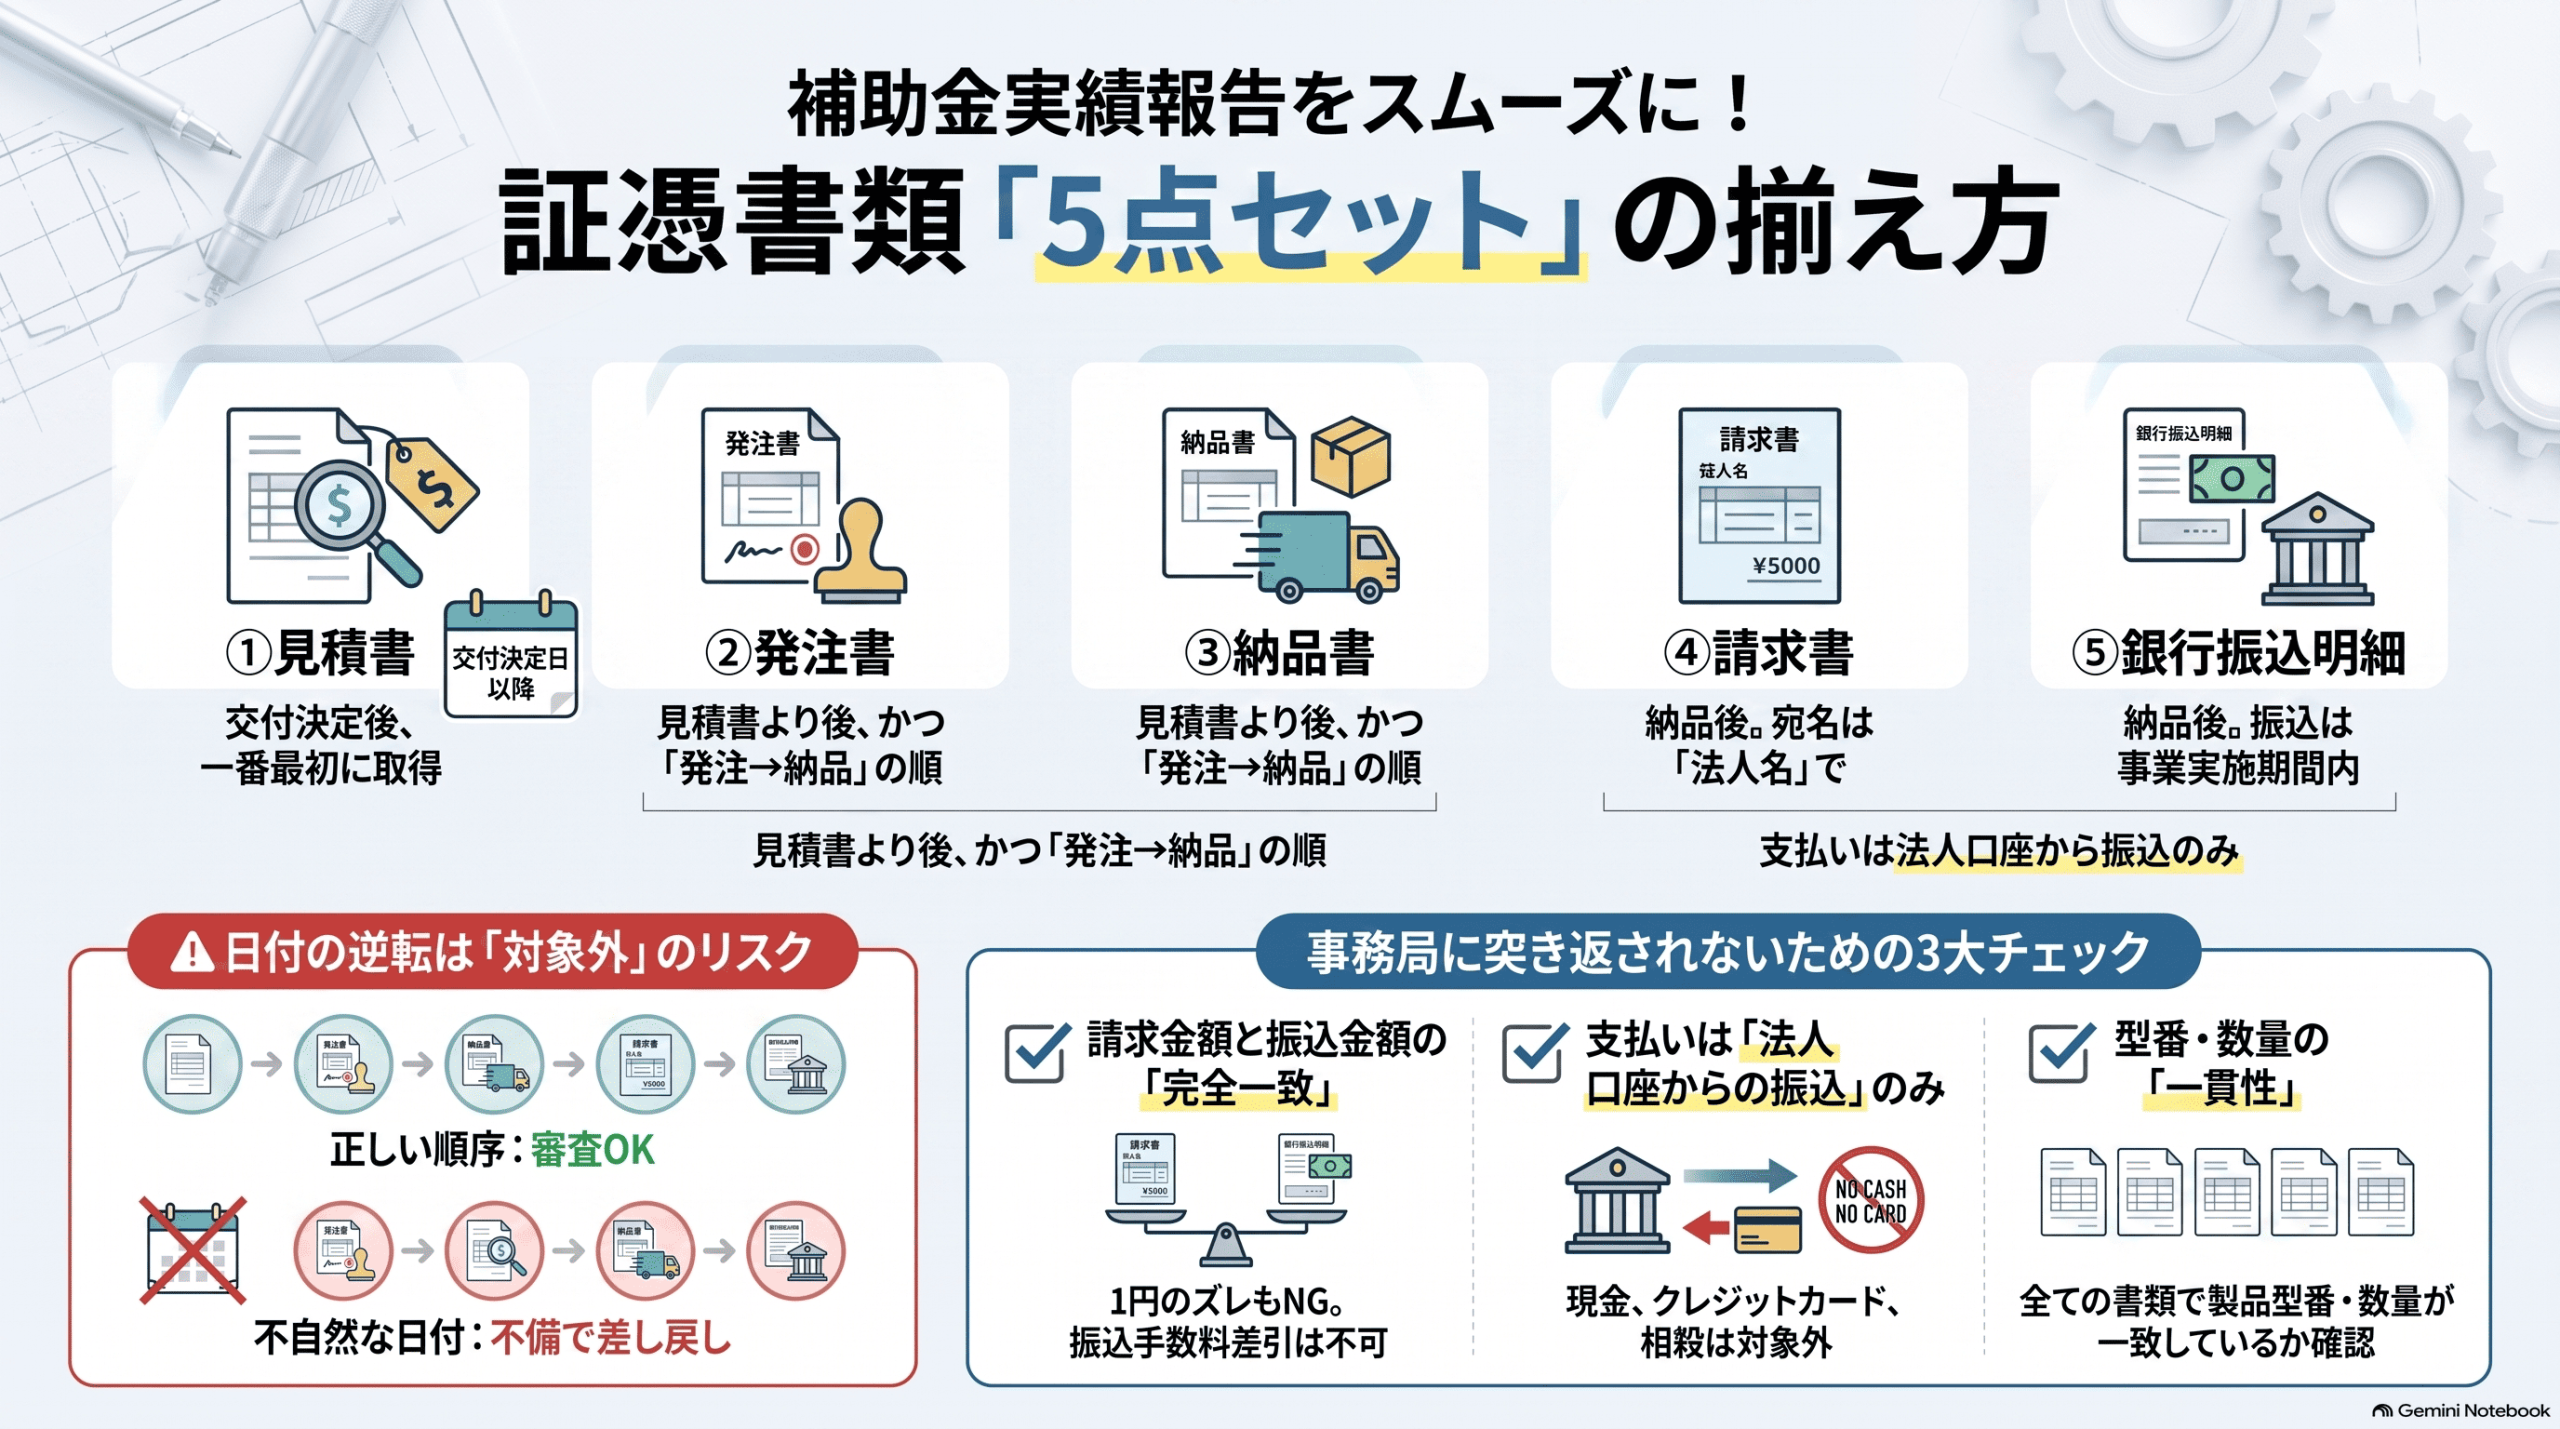
実績報告で必要な証憑書類は、①見積書 ②発注書(または契約書) ③納品書 ④請求書 ⑤銀行振込明細の5点セットです。
この5点で「補助対象経費を、ルール通りに発注し、納品を受け、支払った」という一連の流れを証明します。
証憑書類とは、経費の支払いが実際に行われたことを証明する書類の総称です。
実績報告では、この5点セットが「同じ品名・同じ金額」で、かつ「正しい日付の順番」で並んでいる必要があります。
事務局が最も重視するのは、5点セットの日付の連続性です。
見積を取り、発注し、納品を受け、請求を受け、支払う。
この順番が1日でも逆転していると、事務局は「後から書類だけ合わせた不自然な取引」とみなし、その経費が対象外になる可能性があります。
実際の相談では、「金額さえ合っていれば問題ないと思っていた」という声を非常によく聞きます。
しかし、実績報告の審査は金額の一致だけでなく、書類同士の時系列の整合性まで細かく見られます。
まずは、5点セットを日付順に並べるという発想で書類を集めていくと、揃えるべきものが見えやすくなります。
交付が決定してから発注までの流れの全体像は、「採択されてから発注までの流れが不安な方へ│交付決定後にやること完全ガイド」でご確認ください。
2章:製造業が揃えるべき証憑書類5点│発行タイミングと注意点
製造業で機械設備を導入する場合、5点の書類は下表のタイミングで発行されます。
ポイントは、いずれも「交付決定日以降」に発行されている必要があることです。
| 順番 | 書類名 | 発行タイミング | 主な発行者 | 特に見られるポイント |
|---|---|---|---|---|
| ① | 見積書 | 交付決定後、発注前 | 設備業者 | 有効期限内・型番と金額・法人宛名 |
| ② | 発注書(注文書)/契約書 | 見積書より後の日付 | 自社 | 発注日・型番・金額の一致 |
| ③ | 納品書(検収書) | 発注書より後の日付 | 設備業者 | 納品日・型番・数量の一致 |
| ④ | 請求書 | 納品後 | 設備業者 | 法人宛名・金額の一致 |
| ⑤ | 銀行振込明細 | 請求書の日付以降・事業実施期間内 | 銀行 | 振込日・金額の一致・法人口座からの振込 |
製造業でよくある補足書類:
- 相見積書(もう1社分):多くの補助金で、一定金額以上の調達に相見積もりが求められます。
A社とB社の内訳項目・条件を揃えることが必須です。 - 設備の仕様書・カタログ:型番と性能を証明するため、請求書と別に保管しておくと確認がスムーズです。
- 現地写真:導入前・搬入時・設置後の写真も実績報告と一緒に提出しますが、本記事では詳細は扱いません。
これまでの支援経験の中で、製造業でとくに漏れやすいのが発注書です。
取引の長い設備業者だと「口頭で発注、後から請求書だけもらう」という商慣習が残っていることがあります。
ただ、補助金の世界では発注書がないと見積と請求の間が空白になり、日付の連続性が証明できません。
交付決定が出た瞬間に、「必ず発注書を書面で発行してください」と業者に伝えることが実務上のポイントになります。
3章:製造業でよく起きる証憑書類の3大トラブル│日付逆転・振込手数料・宛名間違い
製造業の実績報告で頻発するトラブルは、①日付の逆転 ②振込手数料の差引 ③請求書の宛名間違いの3つです。
いずれも後から気づいても修正しづらい種類のミスで、対象外リスクに直結します。
トラブル①:日付の逆転
納品書の日付が発注書より前になっている、といったケースです。
現場では「後から書類の日付だけ揃えた」ような形で起こりがちです。
事務局は不自然な取引とみなすため、交付決定が出た日から見積→発注→納品→請求→振込の順で日付が並ぶよう、業者にも事前に釘を刺しておく必要があります。
トラブル②:振込手数料を差し引いて支払ってしまう
請求書が100万円のとき、振込手数料440円を差し引いて99万9,560円を振り込んでしまうパターンです。
請求書の金額と振込明細の金額が一致しないため、実務上は不備として差し戻されます。
対応策はシンプルで、振込手数料は必ず自社負担にし、請求書と1円の狂いもなく同額を振り込むことです。
振込手数料でのミスとその対処については、「補助金の振込手数料を差し引いて支払ったらどうなる?対象外リスクと対処法」をご参照ください。
トラブル③:請求書の宛名が個人名になっている
社長個人の名前で請求書が発行されていると、法人の事業経費ではなく個人の買い物とみなされる可能性があります。
宛名は必ず法人の正式名称(例:株式会社〇〇)で発行してもらうよう、業者に事前に伝えてください。
実際の相談では、「支払いはクレジットカードでいい?」という質問もよく受けます。
補助金の実績報告では、支払いは原則として法人口座からの銀行振込が求められます。
現金払い・クレジットカード払い・相殺(他の取引との差し引き)は、原則として補助対象外になるため注意が必要です。
4章:実績報告前に確認する書類チェックリスト│製造業版
実績報告書類の提出前に、以下のチェックリストで漏れや不整合を必ず確認してください。
1つでも空欄が残っていると、事務局から差し戻される可能性があります。
【書類の存在チェック】
- ☐ 見積書(必要な場合は相見積書も含む)が揃っている
- ☐ 発注書(または契約書)が書面で存在する
- ☐ 納品書(または検収書)が揃っている
- ☐ 請求書が法人宛で発行されている
- ☐ 銀行振込明細(通帳の写しまたはネットバンキング画面)がある
【日付の連続性チェック】
- ☐ 見積書の日付が「交付決定日」以降になっている
- ☐ 発注書の日付が「見積書の日付」以降になっている
- ☐ 納品書の日付が「発注書の日付」以降になっている
- ☐ 請求書の日付が「納品書の日付」以降になっている
- ☐ 振込日が「請求書の日付」以降で、事業実施期間内に収まっている
【金額・宛名の一致チェック】
- ☐ 見積書・発注書・納品書・請求書・振込明細の金額がすべて一致している
- ☐ 振込金額と請求金額に手数料分のズレがない
- ☐ 請求書の宛名が法人の正式名称になっている
- ☐ 支払いが法人名義の口座からの銀行振込である
【型番・仕様の一致チェック】
- ☐ 見積書・発注書・納品書・請求書に記載された型番が一致している
- ☐ 実際に導入した設備の型番が、書類上の型番と一致している
【補助金独自ルール】
- ☐ 交付決定日より前に発注・契約していない
- ☐ 事業実施期間内に支払いが完了している
これまでの支援経験の中では、このチェックリストを交付決定が出たその日に社長と業者に共有することで、実績報告のトラブルの大半を防げています。
実績報告の準備は、事業が終わってから始めるものではなく、交付決定が出た瞬間から始まっているというのが実務の肌感覚です。
5章:よくある質問(FAQ)
Q:見積書は1社だけでいいですか?
補助金や購入金額によって異なります。
一般的に、一定金額を超える調達では相見積もりが求められることが多く、その場合は2社以上から同一条件・同一内訳で見積書を取る必要があります。
金額基準と条件は補助金ごとに違うため、公募要領で必ず確認してください。
Q:現金払いやクレジットカード払いはなぜNGなのですか?
実績報告では、法人口座からの銀行振込であることが原則ルールになっているためです。
現金・クレジットカード・相殺は「法人が実際にいくら支払ったか」を通帳上で追跡しにくく、補助対象外と判断されるケースが多くあります。
支払いは必ず法人口座からの銀行振込にしてください。
Q:納品書がもらえない業者の場合はどうすればいいですか?
納品書の代わりに検収書や引渡書が使えるケースがあります。
書面で「いつ・何を・いくつ受領したか」が明確になっている書類であれば代替可能なことが多いです。
判断に迷う場合は、事務局に事前確認するか、専門家に相談することをおすすめします。
証憑書類に不備が発生した時の対応は、「補助金の実績報告で証憑書類が揃わない…どうすればいいのか」を読むとよく分かります。