補助金の実績報告が不安になる原因は、多くの場合証憑書類を最後にまとめて集めようと考えていることにあります。実は証憑集めは、交付決定が出た時点から始まっています。
この記事では、実績報告で提出する証憑書類5点セットの中身、事務局が最も見ている日付の整合性の考え方、そして差し戻されやすい不備パターンを整理します。
読み終えたときには、実績報告に向けて今から何を準備すればよいかが判断できるようになります。
合わせて「補助金の実績報告で詰まる前に知っておくべき証憑書類の落とし穴」も確認すると、証憑書類におけるミス防止に役立ちます。
この記事でわかること
- 実績報告で提出する証憑書類5点セットの中身と、それぞれの役割
- 事務局が最も見ている「日付の整合性」の考え方
- 差し戻されやすい不備パターンと、事前に防ぐための考え方
1章:補助金の実績報告で提出する「証憑書類5点セット」とは
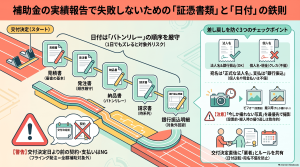
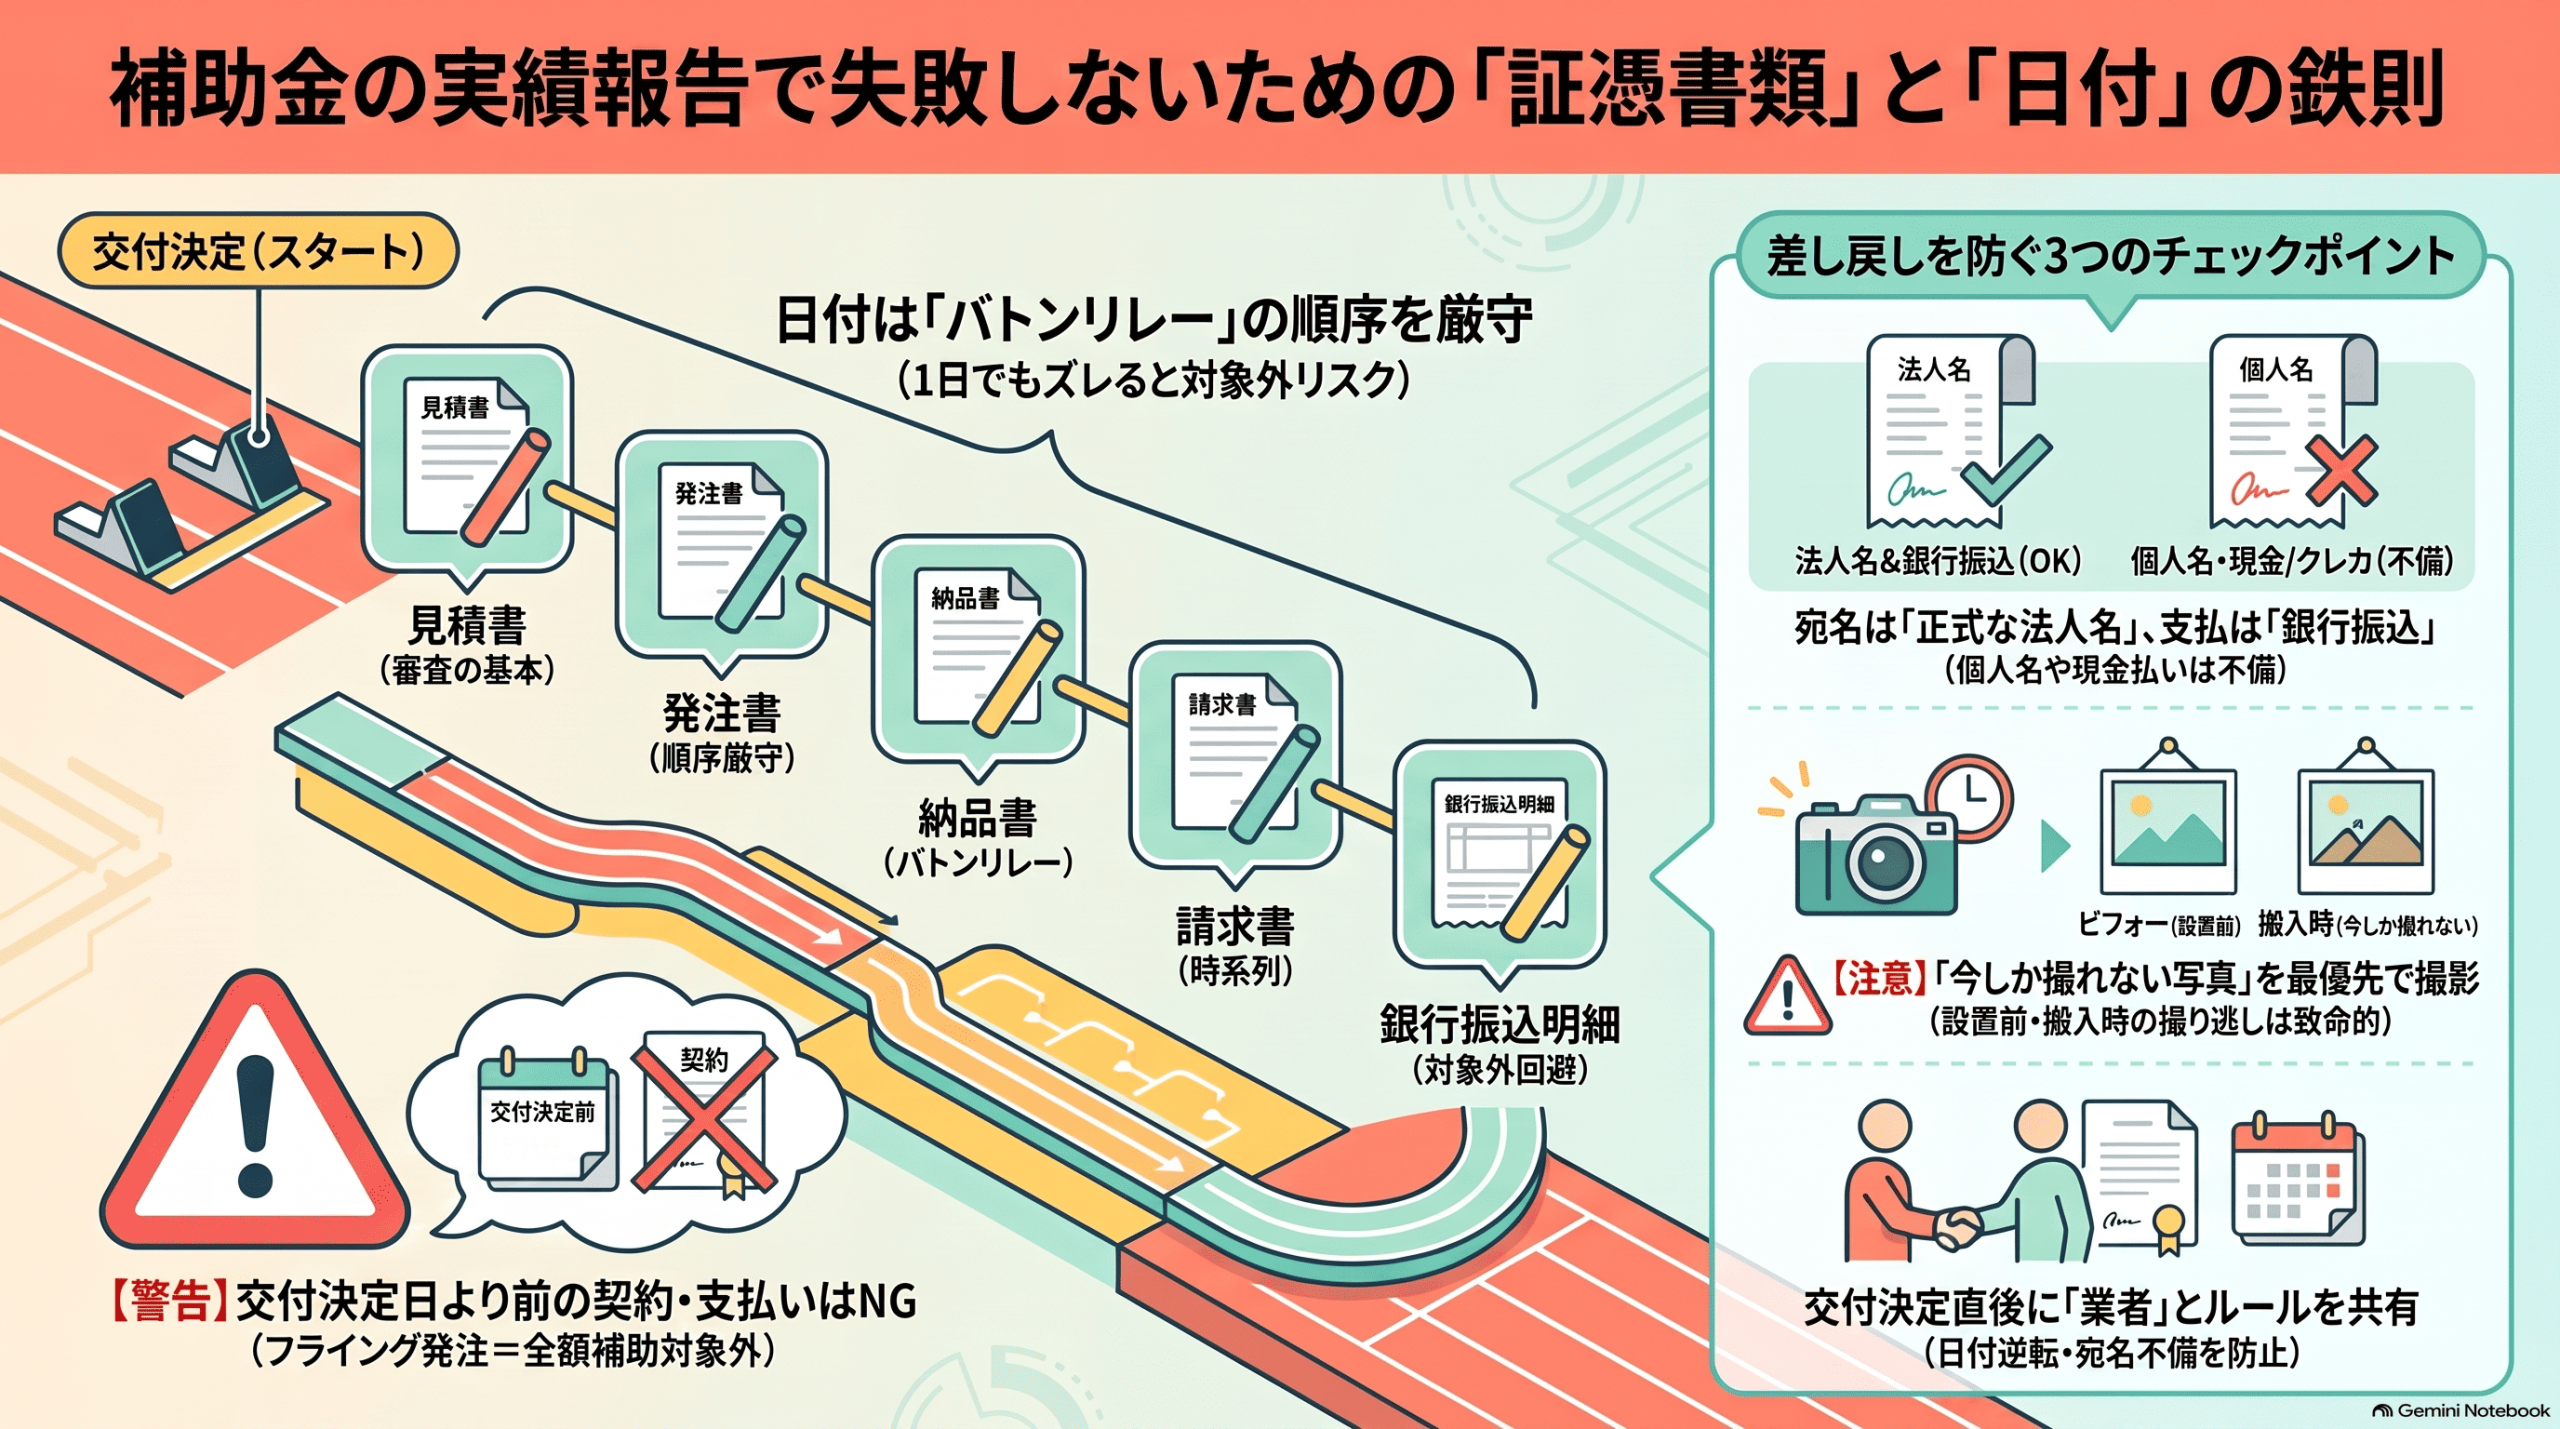
実績報告で提出する証憑書類の中心は、①見積書 ②発注書 ③納品書 ④請求書 ⑤銀行振込明細 の5点セットです。
実績報告とは、「交付決定の内容どおりに事業を実施し、対象経費を支払いました」ということを書類で証明する手続きのことです。
事務局はこの5点セットを、時系列に並べた1つのストーリーとして審査します。
各書類の役割は次のとおりです。
| 書類 | 事務局が確認する内容 |
|---|---|
| ①見積書 | いくらで買う予定だったか |
| ②発注書 | いつ・どの内容で発注したか |
| ③納品書 | いつ・何が納品されたか |
| ④請求書 | いくら請求されたか |
| ⑤銀行振込明細 | いつ・いくら・どの口座から支払ったか |
補助金や事業内容によっては、契約書・完了報告書・写真・銘板画像なども追加で求められます。
導入する物や工事の内容ごとに追加書類が変わるため、詳細は各補助金の公募要領・実績報告マニュアルで必ず確認してください。
実際の相談でも、「請求書と振込明細さえあれば大丈夫と思っていた」という声をよくいただきます。
ただし事務局が確認したいのは、支払ったことだけではなく、正しい順番で、計画どおりに支払ったことです。
5点セットが揃って初めて、実績が証明されます。
製造業の実績報告に必要な書類は、「補助金の実績報告で必要な証憑書類│製造業が揃えるべき書類の確認リスト」にまとまっています。
2章:証憑書類でもっとも見られる「日付の整合性」の考え方
実績報告で事務局が最も厳しく確認するのは、証憑書類の日付の順番です。
具体的には、次の順序が崩れると、その経費は補助対象外と判断される可能性があります。
交付決定日 → ①見積書 → ②発注書 → ③納品書 → ④請求書 → ⑤振込
この順番はバトンリレーに例えるとわかりやすいです。
見積書を受け取ってから発注する、発注してから納品される、納品されてから請求される、請求されてから支払う。
ビジネスの常識としては当たり前の順番ですが、この当たり前が1日でもズレていると、事務局は「取引の実態が確認できない」と判断します。
たとえば「納品書の日付が5月10日なのに、発注書の日付が5月15日になっている」といったケースです。
実務ではよくある「後から書類だけ揃えた」というパターンですが、事務局はこれを日付の逆転として、その経費を全額不採用とすることがあります。
また、そもそも交付決定日より前に発注・契約・支払いをしていた場合は、いわゆるフライング発注として対象外が確定します。
交付決定日と発注日の関係は、実績報告の入口で必ず確認される部分です。
フライング発注のリスクについては、別記事「フライング発注で補助金を失った事例から学ぶ交付決定前後の鉄則」で詳しく解説しています。
これまでの支援経験の中で感じるのは、日付の整合性は書類の順番を揃える技術ではなく、実際の取引の順番を守るだけで自然にクリアできるということです。
逆に、順番を守らずに走り出した取引を、あとから書類だけで整合させることはできません。
日付の整合性は、事業を実施しながらリアルタイムで守っていく性質のものです。
3章:実績報告で差し戻される代表的な不備パターン
日付の整合性以外にも、事務局から差し戻されやすい不備パターンがあります。
代表的なものは次の3つです。
(1)宛名の不備
請求書・領収書の宛名が、法人名ではなく社長個人名になっているケースです。
「山田太郎様」と書かれていると、事務局から「これは法人の事業経費ではなく個人の買い物」と見なされる可能性があります。
必ず登記されている正式な法人名で発行してもらうことが基本です。
(2)支払方法の不備
補助金の対象経費の支払いは、原則として「会社名義の口座からの銀行振込」が求められます。
現金払い・クレジットカード払い・相殺・手形などは、原則対象外と判断されることがあります。
また、振込金額と請求金額が一致していない場合も不備扱いになります。
よくあるのは、振込手数料を差し引いて支払ってしまうケースです。請求書が100万円で、手数料を引いて999,560円を振り込むと、事務局から金額不一致として差し戻されます。
振込手数料は原則として自社負担にする必要があります。
詳しくは別記事「補助金の振込手数料を差し引いて支払ったらどうなる?対象外リスクと対処法」で解説しています。
(3)写真の不備
機械・設備・工事などが対象の場合、事業実施の状況を示す写真の提出が求められます。
補助金や事業内容によって、設置前のスペース・搬入時・納品時・設置後・銘板(型番プレート)など、指定された時系列の写真が必要になることがあります。
写真でもっとも怖いのは、設置後には撮り直せない写真が存在することです。
工事のビフォー写真や搬入時の写真は、事業が終わってからでは撮ることができません。
撮り忘れた場合、その経費が全額対象外になる可能性があります。
写真の指定内容は補助金ごとに違うため、公募要領・実績報告マニュアルで必ず事前に確認してください。
公募要領には「証憑書類を提出する」と書かれていますが、実務のポイントは「事後にまとめて揃える書類ではなく、事業実施と同時に集めていく書類」だと理解することです。
4章:実績報告の不安をなくすために「交付決定直後」にやること
実績報告の不安をなくす一番の方法は、交付決定が出た直後に準備を始めることです。
これまで500名以上の経営者相談を受けてきた肌感覚では、実績報告で困る会社と困らない会社の差は、書類作成のスキルではなく、交付決定日にどこまで準備を整えたかで決まっています。
交付決定直後にやっておきたいことは、大きく次の4つです。
- 交付決定日を関係者全員(社長・経理担当・業者)で共有する
- 発注は必ず交付決定日以降とし、日付を1日でも逆転させない
- 業者に「証憑5点セットの日付と宛名のルール」を事前に伝えておく
- 写真の撮影タイミング(設置前・搬入時・設置後など)を業者と事前にすり合わせておく
このうち3と4は、業者側の協力なしには実現できません。
業者にとっては馴染みのない補助金ルールのため、「補助金申請中の案件です。証憑書類の日付と宛名は、後から修正できません」と最初に共有しておくことが有効です。
実際の相談でも、業者に事前に伝えていれば防げたというトラブルが少なくありません。
逆に、交付決定日に段取りを整えておけば、実績報告そのものは揃えた書類を提出するだけの作業になります。
採択後〜入金までのフロー全体を整理したい方は、別記事「補助金が採択されたのに入金されない…採択後から入金までの流れと止まりやすいポイント」も参考にしてください。
補助金支援の本質は、書類作成の代行ではなく、社長を巻き込んだ入金までのプロジェクト管理です。
実績報告は事業のゴール前の最後の関門ですが、正しい順番で準備すれば、決して越えられない壁ではありません。
よくある質問
補助金の実績報告はいつまでに提出すればいい?
実績報告の提出期限は、補助金ごとに定められています。
一般的には、事業実施期間(補助事業期間)の終了日から起算した提出期限が、交付決定通知書または公募要領に記載されています。
提出期限を過ぎると補助金が受け取れなくなる可能性があるため、交付決定通知書を受け取った時点で必ず確認してください。
証憑書類が一部揃わなかった場合はどうすればいい?
まずは、揃わない書類が事務局が必須としているものかどうかを、公募要領・実績報告マニュアルで確認してください。
必須書類が不足している場合は自己判断で提出せず、事務局に事前相談することが基本です。
すでに揃わない状況で困っている場合の対処については、別記事「補助金の実績報告で証憑書類が揃わない…どうすればいいのか」で詳しく解説しています。
実績報告の後、すぐに補助金は入金される?
実績報告を提出しても、すぐには入金されません。
事務局による確定検査(書類審査・必要に応じて現地検査)を経て、補助金額確定通知書が届き、その後に精算払請求を行う流れです。
実績報告の提出から入金までは、補助金の種類や検査の進行状況によって数か月かかることもあります。