省力化投資補助金(一般型)の申請を検討している経営者から、「賃上げ要件を約束できるか自信がない」というご相談をよく受けます。
ただ、要件の数字だけを見て判断するのは危険です。
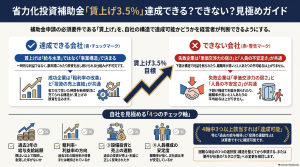
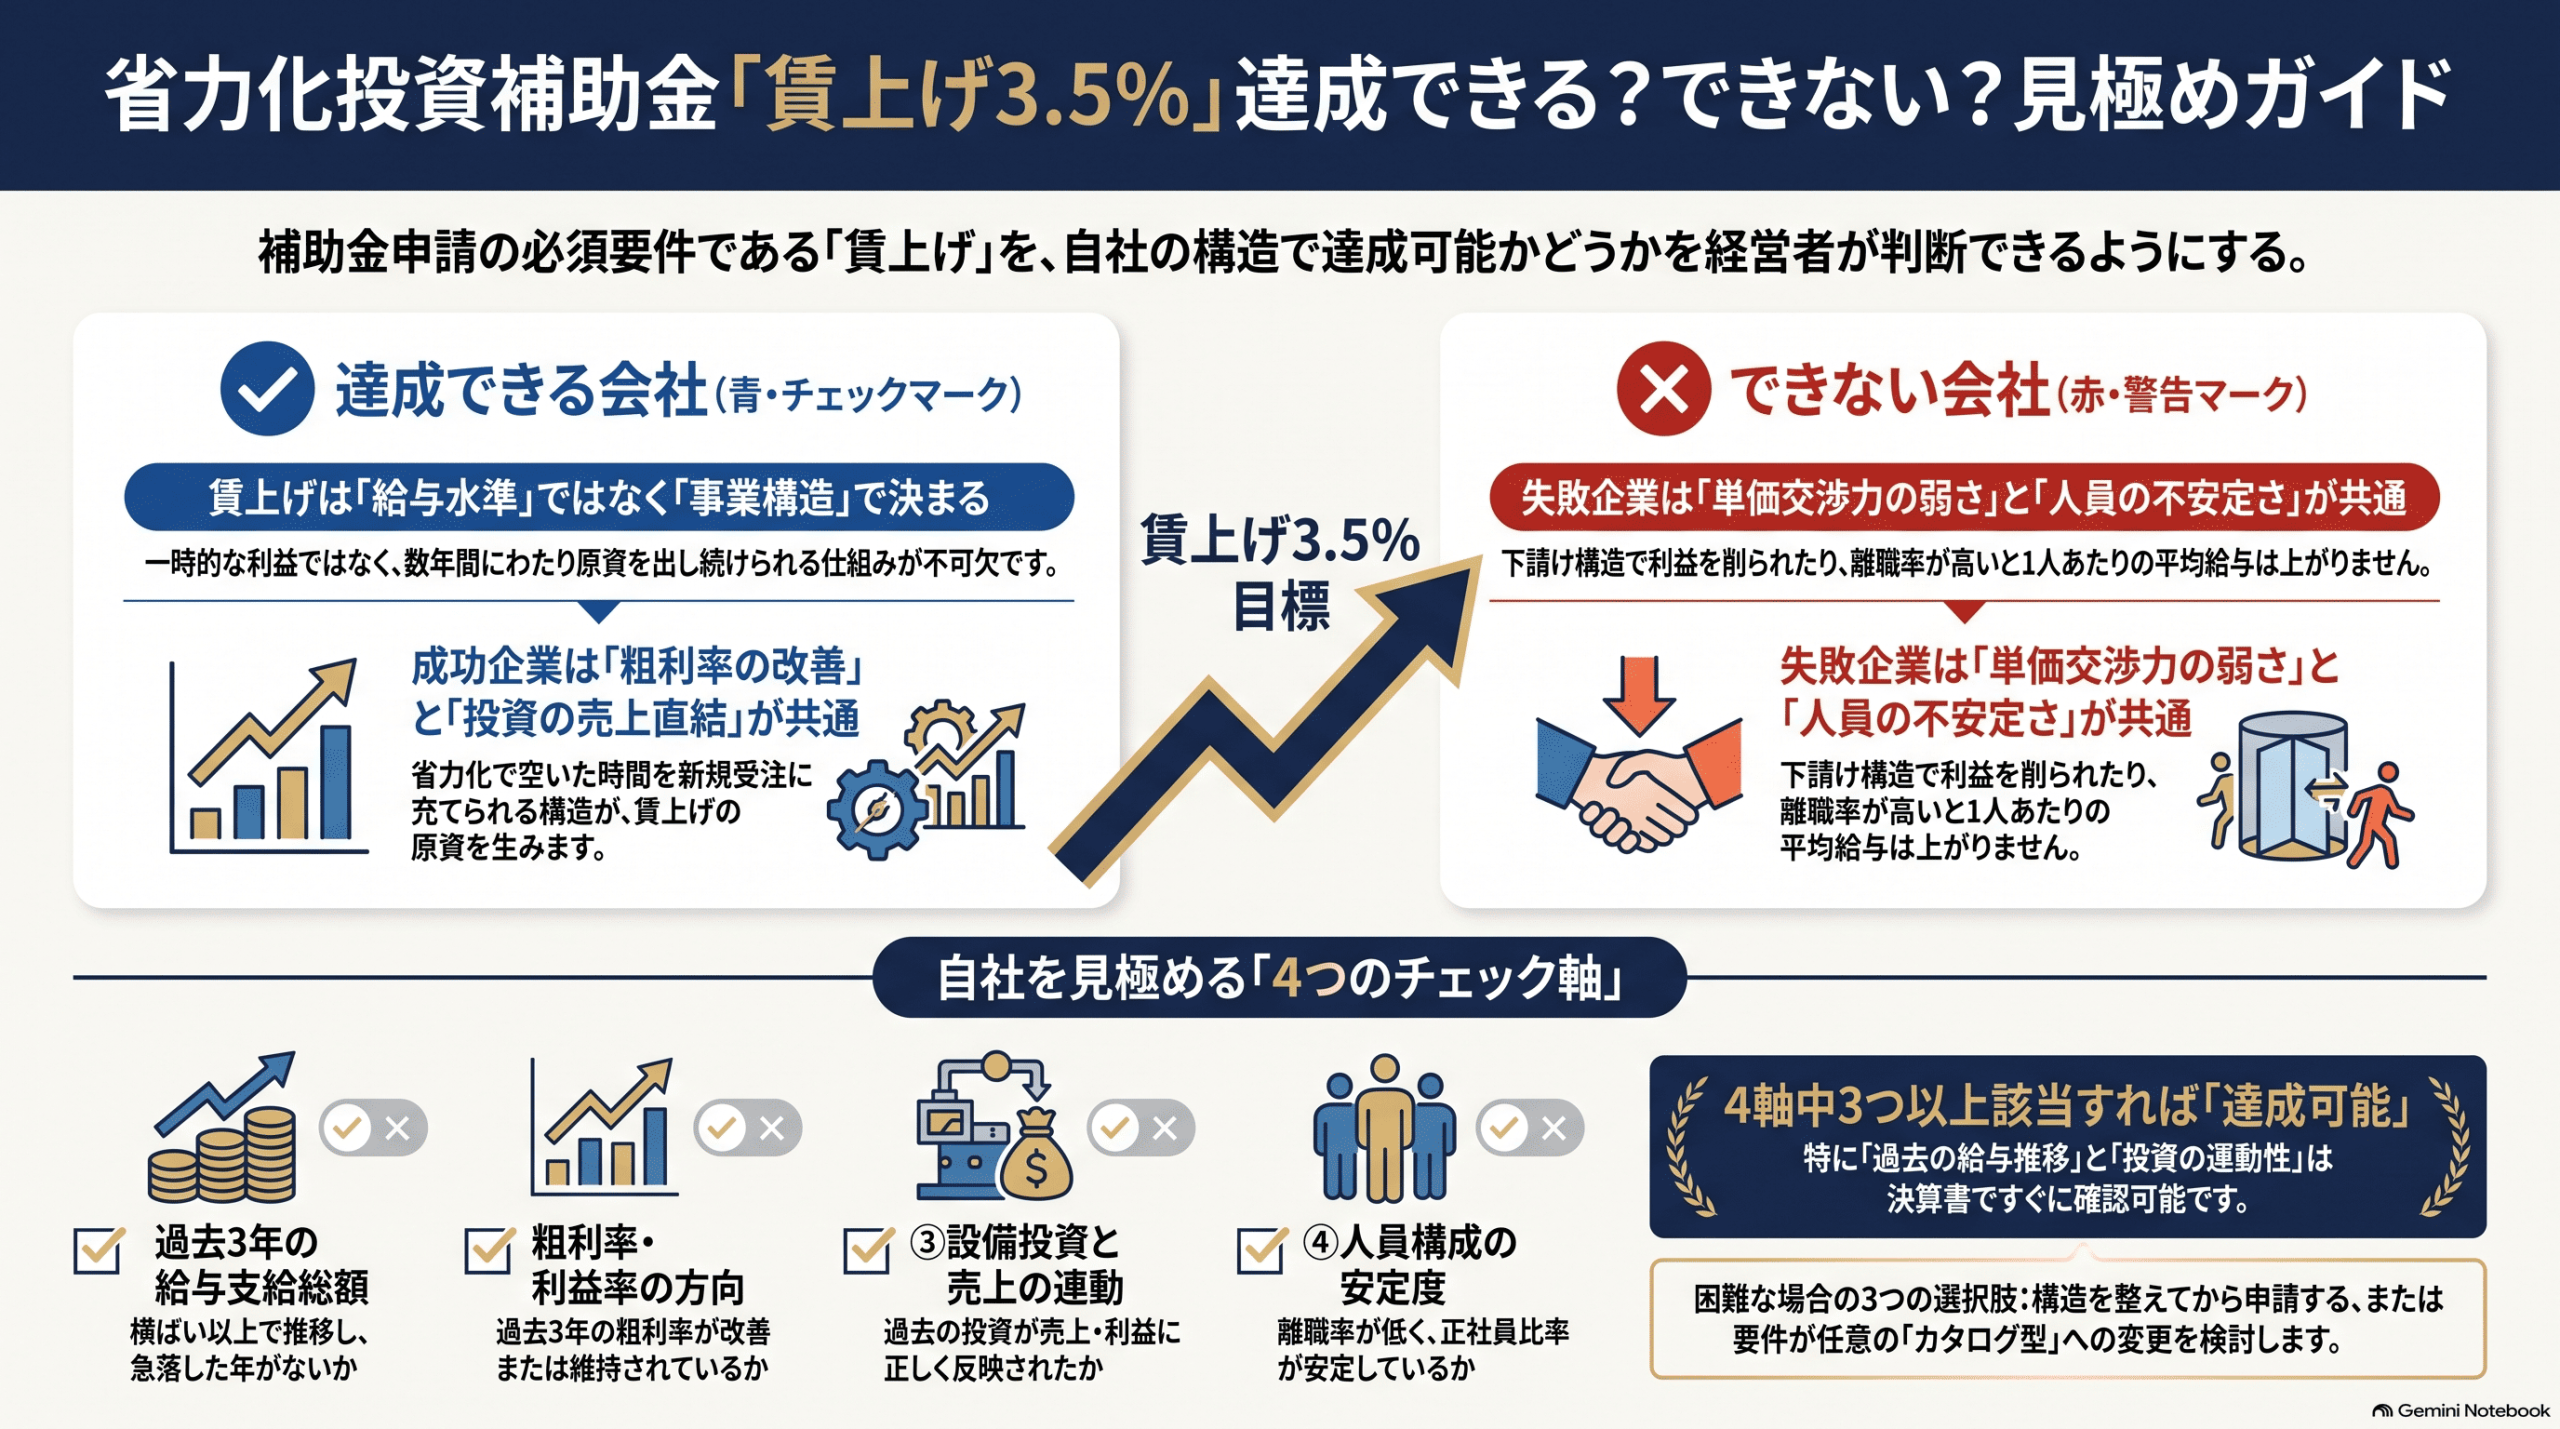
同じ数字を求められても、達成できる会社とできない会社に分かれるのは、給与水準の高さではなく「賃上げの原資を継続的に生み出せる事業構造か」という一点にかかっています。
この記事では、自社がどちら側にあるかを見極める4つの判断軸と、できない側だった場合の次の一手を整理します。
この記事でわかること
- 達成できる会社と、できない会社の”構造的な違い”
- 自社がどちら側かを判断する4つのチェック軸
- できない側と判断した場合の3つの選択肢
1章:分かれ目は「賃上げ原資を継続的に生み出せる事業構造か」
賃上げ要件を達成できるかどうかは、いまの給与水準の高さではなく、事業構造で決まります。
省力化投資補助金(一般型)では、1人あたり給与支給総額を年平均3.5%以上増やすことが必須要件になっています。
未達の場合は補助金の返還を求められる可能性があるため、一時的な業績で払えるだけでは足りません。
数年にわたって、賃上げの原資を継続的に生み出せる構造かが問われます。
実際の相談では、「今期はボーナスで調整できるから大丈夫」という声をよく聞きます。
ただ、賃上げ要件は毎年の平均で見るため、単発の業績で埋めても翌年に反動が来ます。
判断すべきは今年払えるかではなく、毎年払い続けられる構造かです。
なお、賃上げ要件の具体的な数値や計算方法、補助率・補助上限額は制度変更の可能性があるため、申請前に必ず最新の公募要領で確認してください。
別記事「省力化投資補助金の賃上げ要件│自社が達成できるかの確認ポイント」では、具体的な数値や計算方法に基づく現状との比較方法を解説しています。
2章:達成できる会社に共通する3つの特徴
達成できる会社は、給料の話ではなく事業構造の話として賃上げを捉えています。
共通する特徴は次の3つです。
①粗利率が改善傾向にある
過去3年の粗利率が横ばい以上で推移していれば、賃上げ原資は事業の中から生み出せます。
粗利率が改善傾向にあれば、投資後の生産性向上と噛み合いやすくなります。
②省力化投資が本業の売上に直結する
導入する設備が、本業の受注拡大や外注費削減に直結している会社は、投資回収と賃上げを同じストーリーで語れます。
「省力化して空いた時間で、新しい受注を取れる」という道筋がある会社は強いです。
③人員構成が読める
向こう3年の入退社の見通しが立ち、正社員比率や役職構成が安定している会社は、1人あたり給与の計算がぶれません。
給与総額を人数で割る構造で判定されるため、人数の安定は要件達成に直結します。
これまでの支援経験の中で、この3つのうち2つ以上に該当している会社は、賃上げ計画がスムーズに組み立てられるケースがほとんどでした。
3章:達成できない会社に共通する3つの特徴
一方、賃上げ要件で詰まりやすい会社にも共通の構造があります。
「うちの給料が低いから」ではありません。
以下の3パターンに当てはまる会社は、要件達成が構造的に難しくなります。
①単価を上げられない請負構造
元請けから単価を握られている下請け構造の場合、生産性が上がっても、値下げ要請の材料にされてしまうことがあります。
省力化しても粗利が積み上がらないため、賃上げ原資がつくれません。
②離職・入替が多く給与総額が安定しない
給与の高い人が辞めて安い人が入るサイクルが続いていると、1人あたり給与総額の平均が下がります。
要件は「1人あたりの平均」で判定されるため、頭数を増やして給与総額だけ増やしても、達成にはならないケースがあります。
③投資回収と賃上げが別々の話になっている
「設備投資は現場、賃上げは経理」というように、話が分断されている会社は要注意です。
事業計画書上でも投資と賃上げが別セクションで語られてしまい、審査員から「なぜ賃上げできるのか」の根拠が読み取れません。
公募要領には「賃上げ目標の実現可能性」が審査の観点として示されていますが、実務では上の3つに1つでも該当していれば、まず構造の見直しから入ったほうが安全です。
4章:自社がどちら側かを見極める4つのチェック軸
自社が達成できる側かどうかは、以下の4軸で確認できます。
| チェック軸 | 判定ポイント |
|---|---|
| ①過去3年の給与支給総額の推移 | 横ばい以上で推移しているか。急落した年がないか |
| ②粗利率・営業利益率の方向感 | 過去3年の粗利率が改善または横ばいか |
| ③設備投資と売上の連動 | 直近の設備投資が売上・利益に反映されているか |
| ④人員構成の安定度 | 直近3年の離職率・正社員比率が安定しているか |
4軸中3つ以上該当ありであれば、賃上げ要件は事業構造の中で達成可能な水準です。
逆に2つ以下しか該当しない場合は、要件達成のハードルが高くなります。
とくに①と③は、決算書があれば1時間程度で確認できます。
まず社内でこの2つだけでも確認してから、次の判断に進むことをおすすめします。
5章:「できない側」と判断した場合の3つの選択肢
「今の状態では達成が難しい」と判断した場合、選択肢は3つあります。
申請を諦める前に、順番に検討してください。
選択肢①:構造を先に整えてから申請する
粗利率の改善や、単価交渉、人員構成の見直しを先に進めてから申請するパターンです。
半年〜1年の準備期間が取れる会社に向いています。
省力化投資が構造改善の一部として位置づけられるため、事業計画書としても筋が通ります。
賃上げ要件を達成するための計画の立て方については、「省力化投資補助金(一般型)の賃上げ要件が不安…達成できる計画の立て方」をご覧ください。
選択肢②:カタログ注文型に切り替える
カタログ注文型は、賃上げ要件が任意(達成で補助上限額アップ)です。
一般型ほどの金額規模ではないものの、賃上げ未達のリスクを避けて省力化を進めたい会社には現実的な選択肢になります。
選択肢③:今回は申請を見送る
賃上げ原資の見通しがどうしても立たない場合は、無理に申請しない判断も必要です。
未達で返還になれば、キャッシュフローに大きなダメージが残ります。
「補助金を取ること」と「補助金で得すること」は別物です。
構造が整っていない状態で申請するのは、経営者にとって最もリスクの高い選択になります。
賃上げ要件未達の場合の変換ルールは、「省力化投資補助金(一般型)の賃上げ要件が達成できるか不安…未達だとどうなるの?」をご確認ください。
FAQ
Q. 3.5%という数字は、パート・アルバイトも含めた平均で計算するのか?
給与支給総額の対象範囲や計算方法は、公募要領で定められています。
実務上、対象に含める従業員の範囲によって結果が変わるケースが多いため、必ず最新の公募要領で自社の該当範囲を確認してください。
Q. 3年後の給与を今の時点で約束するのが不安。どう考えればいいか?
不安に感じるのは自然ですが、審査で問われるのは約束ではなく、「実現可能性の根拠」です。
設備投資による生産性向上と、賃上げの原資がつながっている計画になっていれば、根拠として説明ができます。
逆に、設備と賃上げが結びつかない計画は、根拠が薄いと見られます。
Q. 賃上げできない会社は、そもそも申請しない方がいいのか?
「今の構造のまま」であれば申請を急ぐべきではありませんが、構造を整えてから申請するのは十分な戦略です。
実際、半年〜1年の準備期間を経て申請にたどり着く会社もあります。
まとめ
賃上げ要件を達成できるかどうかは、給与水準の高さではなく事業構造で決まります。
粗利率・投資と売上の連動・人員構成の3点が整っている会社は、要件は自然に達成できる水準に近づきます。
逆に、構造上の課題が残ったまま申請すると、未達返還のリスクを抱えて走ることになります。
自社がどちら側かを判断する4軸を、まずは社内で確認してみてください。
判断に迷う場合は、決算書と直近の給与台帳を見ながら、一緒に整理していきます。