省力化投資補助金(一般型)の賃上げ要件で不安を感じるとき、多くの経営者は「年3.5%」という数字だけが先に頭に入り、計画への落とし込み方が見えていない状態にあります。
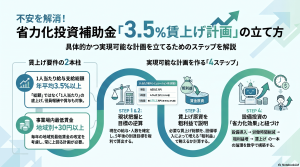
賃上げ要件を達成できる計画は、「達成すべき数値を正確に把握する」「現状から逆算する」「賃上げ原資を粗利益で説明する」「設備投資の効果と紐づける」という4ステップで作れます。
3.5%という数字を、現場で動かせる計画に変える方法を、実務の現場から解説します。
この記事でわかること
- 一般型の賃上げ要件で求められる具体的な数値(給与支給総額・最低賃金)
- 賃上げ要件を達成できる会社に共通する3つの条件
- 設備投資の効果と紐づけた、達成できる賃上げ計画の立て方(4ステップ)
1章:省力化投資補助金(一般型)の賃上げ要件で求められる数値
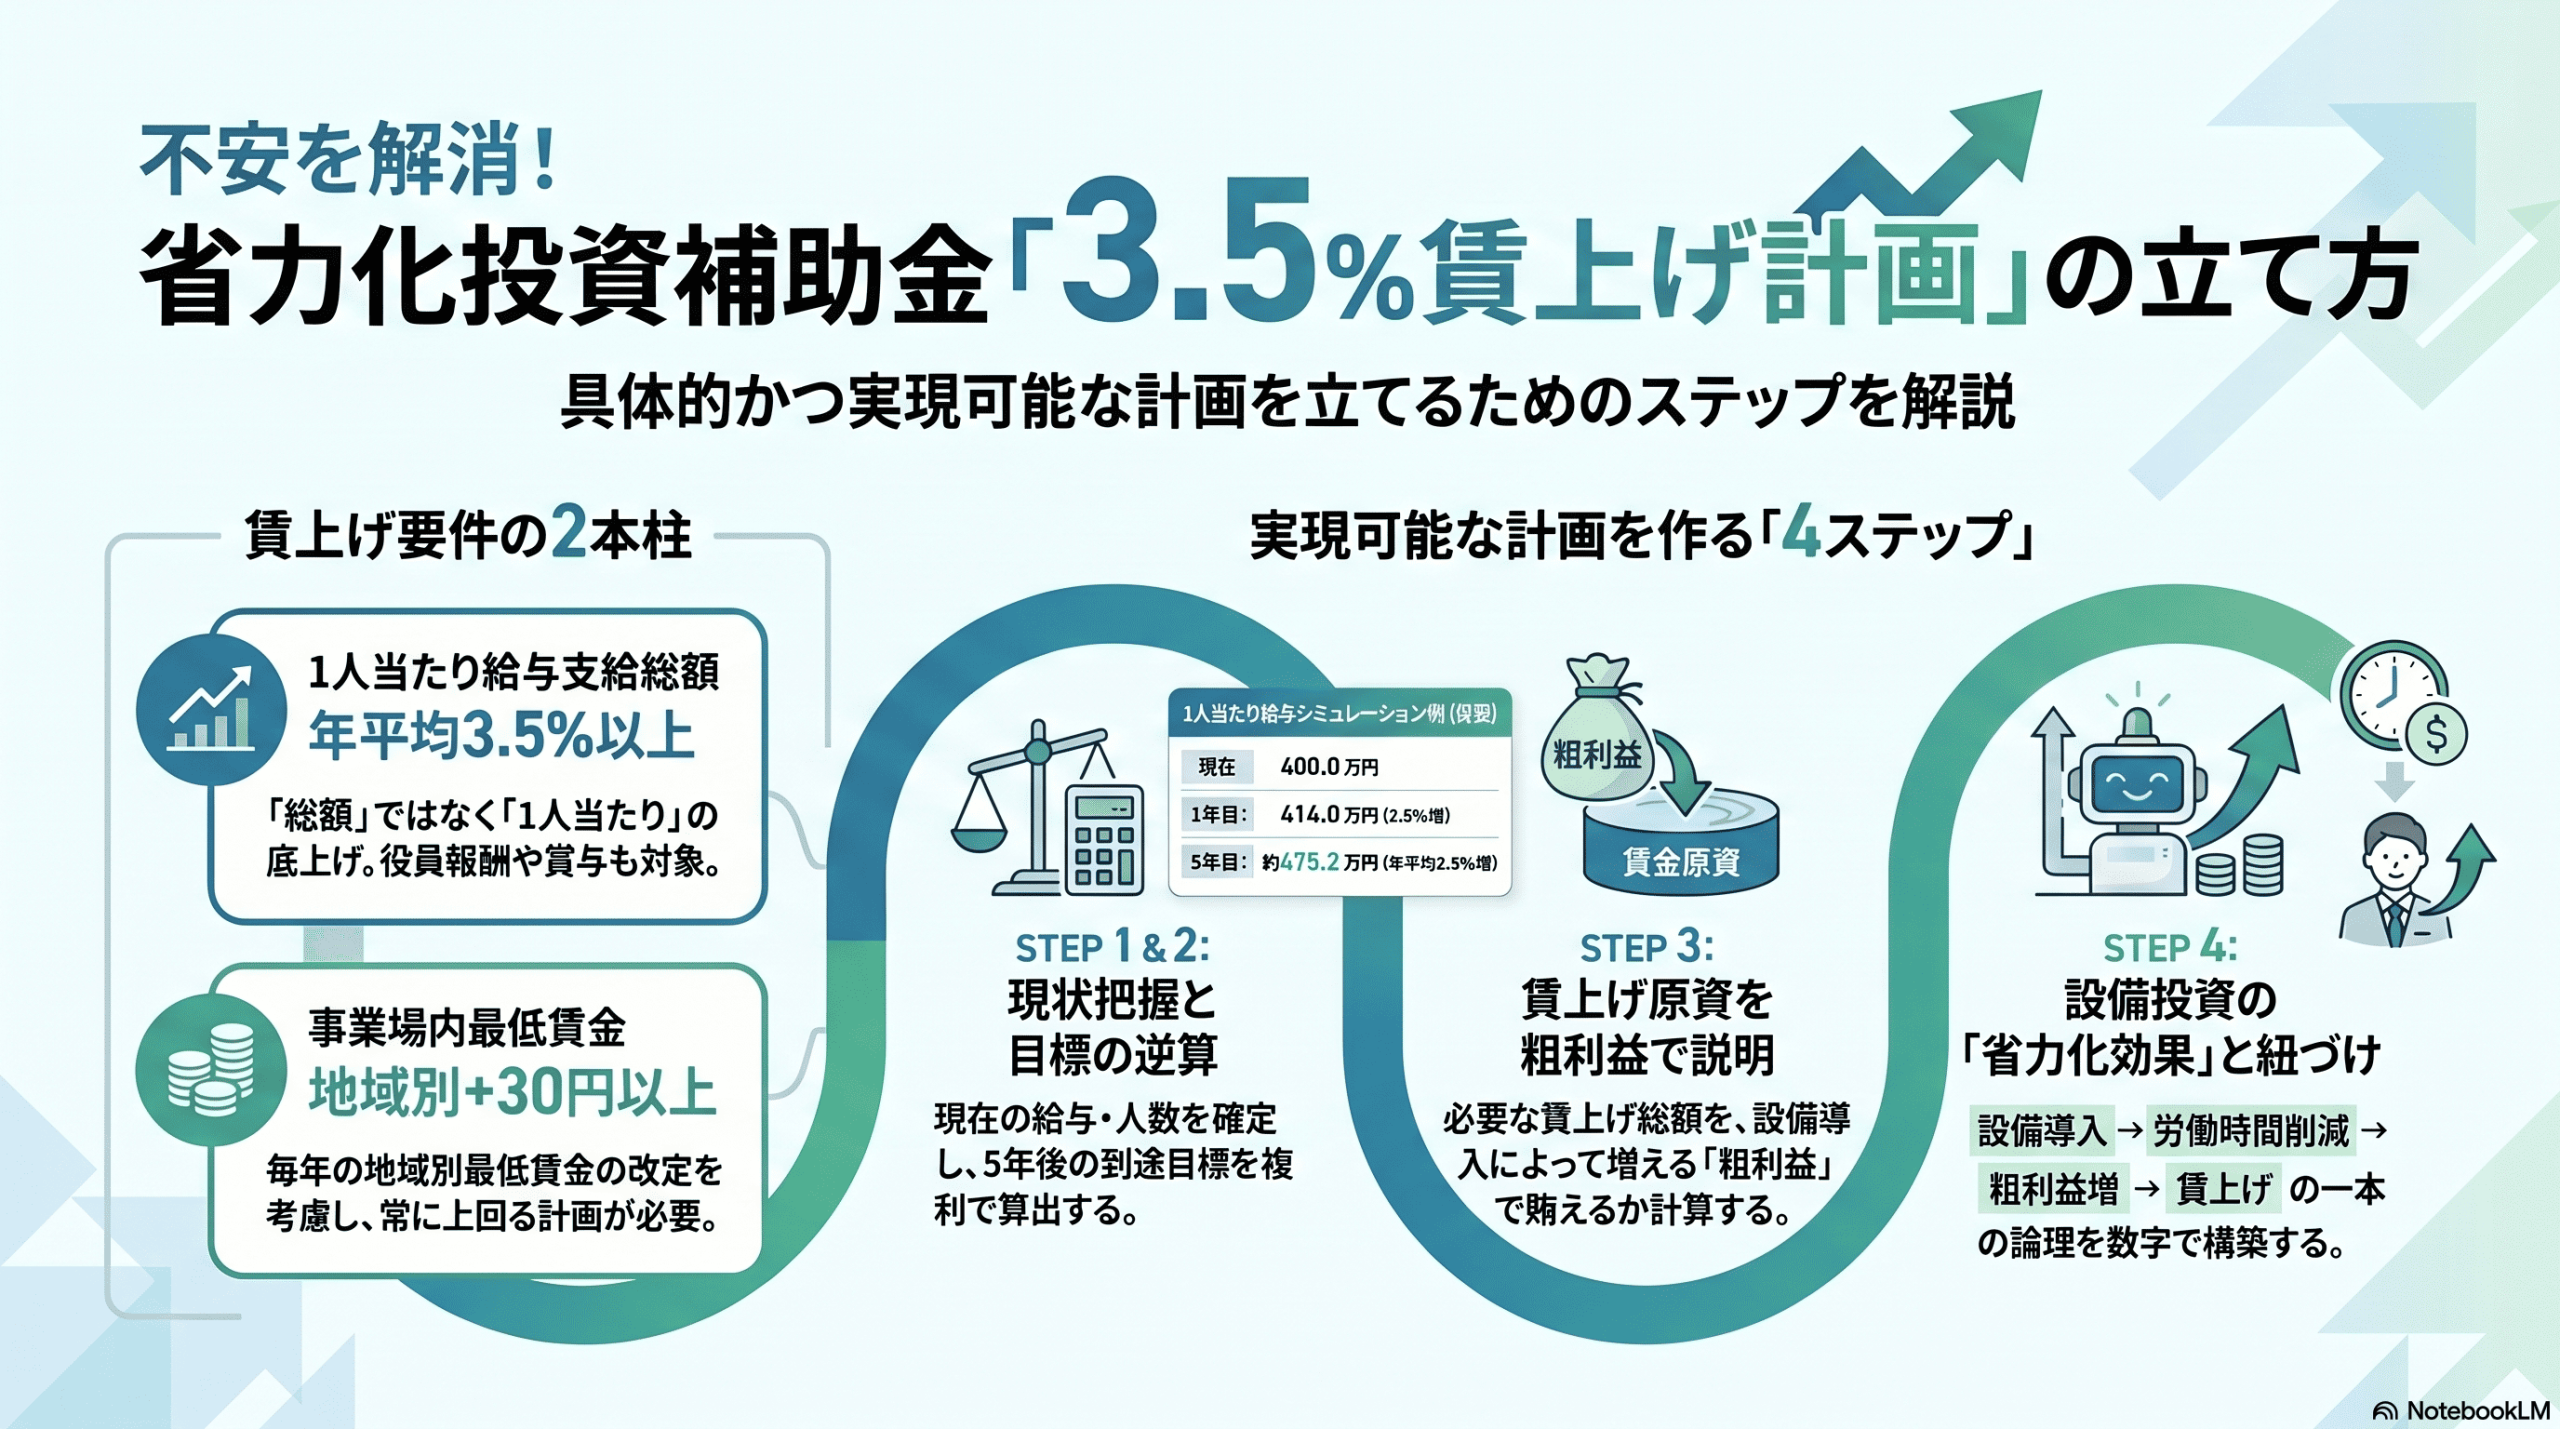
一般型の賃上げ要件は、「1人当たり給与支給総額の年平均3.5%以上の増加」と「事業場内最低賃金が地域別最低賃金+30円以上」の2本柱です。
| 要件 | 内容 |
|---|---|
| ① 1人当たり給与支給総額 | 事業計画期間において年平均3.5%以上の増加 |
| ② 事業場内最低賃金 | 地域別最低賃金+30円以上の維持 |
※補助額・補助率・要件の詳細は公募要領で必ず確認してください。
1-1:1人当たり給与支給総額 年平均3.5%以上
中心となる要件が、「1人当たり給与支給総額を、事業計画期間中に年平均3.5%以上増やす」ことです。
ここで重要なのは「1人当たり」という条件です。
難しく言えば「給与支給総額÷従業員数の値を年平均3.5%以上で伸ばす」ですが、要するに人を増やして給与支給総額の合計を増やしただけでは要件は満たせないということです。
1人ひとりの給与水準を上げる必要があります。
1-2:事業場内最低賃金 地域別最低賃金+30円以上
もう一つの要件が、事業場内最低賃金を地域別最低賃金+30円以上で維持することです。
事業場内最低賃金とは、その事業所で最も賃金が低い従業員の時給を指します。
地域別最低賃金は毎年改定されるため、「申請時点では+30円以上を満たしていたが、改定後に下回ってしまった」というケースが起こり得ます。
実務上は、毎年の改定スケジュールを意識して計画を立てる必要があります。
1-3:給与支給総額に含まれるもの・含まれないもの
給与支給総額とは、一般的に役員報酬・従業員給与・賞与・各種手当の合計を指します。
実際の相談では、「賞与は入りますか」「役員報酬はどう扱えばいいですか」という質問を必ず受けます。
計上ルールは公募要領で細かく定められているため、判断に迷う項目があれば、申請前に最新の公募要領で確認してください。
自社の現状で賃上げ要件を達成できるのかを確認したい方は、「省力化投資補助金の賃上げ要件│自社が達成できるかの確認ポイント」をご覧ください。
2章:賃上げ要件を達成できる会社に共通する3つの条件
賃上げ要件を達成できる会社には、「設備投資で生産性が上がる見込みがある」「賃上げ原資を粗利益から説明できる」「賃上げを投資として位置付けている」という3つの共通点があります。
2-1:設備投資で生産性が上がる見込みがある
賃上げの土台は、生産性の向上です。
省力化投資補助金(一般型)はそもそも、設備導入によって労働生産性を上げることを支援する制度です。
設備投資で1人当たりの粗利益が上がる見込みが立てば、そこに賃上げの原資が生まれます。
逆に「とりあえず設備を入れて、賃上げは後で考える」では、計画の論理がつながりません。
2-2:賃上げ原資を粗利益から説明できる
達成できる会社は、賃上げの原資がどこから生まれるかを自社の数字で説明できます。
例えば「設備導入で残業時間が月20時間削減される→年間粗利益が〇〇万円増える→そのうち〇〇%を賃上げに充てる」というように、粗利益と賃上げが数字で紐づいている状態です。
これがないと、3.5%という数字は単なる「努力目標」になってしまいます。
2-3:賃上げを「コスト」ではなく「投資」と捉えている
達成できる会社の経営者は、賃上げを採用・定着のための投資と捉えています。
製造業では、人手不足の根本原因が給与水準にあるケースが少なくありません。
賃上げを「補助金の要件を満たすための仕方ない出費」と捉える経営者と、「優秀な人材を確保するための投資」と捉える経営者では、5年後の会社の姿が大きく変わります。
3章:達成できる賃上げ計画の立て方【4ステップ】
達成できる賃上げ計画は、現状把握→数値の逆算→原資の計算→設備投資との紐づけの4ステップで作ります。
このステップを順番にこなせば、3.5%という数字は「漠然とした不安」から「現場で動かす計画」に変わります。
3-1:ステップ1│現在の給与支給総額と従業員数を確定する
まず、現在の給与支給総額の合計と従業員数を確定します。
ここがブレると、その後の計算がすべて崩れます。
直近の決算書・賃金台帳・雇用契約書から、給与支給総額の対象となる金額を一度集計してください。
役員報酬・賞与・手当を含めた数字を、明確にしておくことが出発点です。
3-2:ステップ2│年平均3.5%を計画期間で逆算する
次に、年平均3.5%を計画期間で複利計算します。
例えば現在の1人当たり給与支給総額が400万円の場合、年平均3.5%で5年間伸ばすと、5年目には約475万円(=400万円×1.035の5乗)になります。
「最終年度に到達すべき水準」を先に確定することで、毎年の引き上げ幅が見えるようになります。
3-3:ステップ3│賃上げ原資となる粗利益増加額を計算する
ステップ2で出た金額をもとに、従業員全体で必要な賃上げ原資を計算します。
例えば従業員30名の会社で、1人当たり75万円の引き上げが必要なら、賃上げ原資は5年目時点で年間2,250万円(=75万円×30名)です。
この金額を粗利益の増加分で賄える見込みが立っているかを確認します。
公募要領には「年平均3.5%」と書かれていますが、実務ではこの粗利益との紐づけが計画の説得力を左右します。
3-4:ステップ4│設備投資の省力化効果と紐づける
最後に、設備投資による省力化効果と賃上げ原資を直接つなげます。
具体的には、「導入する設備で年間〇〇時間の労働時間が削減される→1時間あたりの粗利益は〇〇円→年間〇〇万円の粗利益増加→そのうち〇〇%を賃上げに充てる」というストーリーを数字で組み立てます。
審査員に伝わる賃上げ計画は、設備投資・生産性向上・賃上げが一本の線でつながっている計画です。
社長の頭の中にある「これだけ削減できれば賃上げできる」という肌感覚を、審査員に伝わる論理と数字に翻訳する作業だと考えてください。
4章:賃上げ計画を作るときによくあるつまずきと回避策
賃上げ計画でつまずきやすいのは、「採用増で総額を増やそうとする」「設備投資と切り離して計画する」「数字の根拠が感覚で止まっている」の3つです。
4-1:採用増で給与支給総額を増やそうとしてしまう
「人を増やせば給与支給総額の合計が増えるので要件を満たせる」と考える経営者がいますが、これは要件を満たしません。
要件は「1人当たり」の給与支給総額です。
従業員数を増やしても、1人当たりの金額が増えなければ達成にはなりません。
むしろ採用増は、1人当たりの数字を下げる方向に働くこともあります。
4-2:設備投資の効果と賃上げ計画が切り離されている
事業計画書の「設備投資の章」と「賃上げの章」が、まるで別の事業のように書かれているケースをよく見ます。
これでは審査員に伝わりません。
「この設備を導入するから、これだけの粗利益が増え、それを原資に賃上げできる」という一連のロジックが、計画書全体を貫いている状態を目指してください。
事業計画書全体の組み立て方は、「省力化投資補助金の事業計画書が書けるか不安な方へ│採択される計画書の骨格」をご確認ください。
4-3:数字の根拠が「感覚」で止まっている
「だいたい年5%くらい伸ばせると思います」のような感覚値は、審査では評価されません。
これまでの支援経験の中で、採択される計画書と落ちる計画書の差は、ストーリーと数字がつながっているかにあると感じています。
賃上げ計画も例外ではありません。
直近3年の給与推移・生産性データ・業界水準など、根拠となる数字を必ず添えてください。
よくある質問(FAQ)
賃上げ要件の「給与支給総額」には何が含まれますか?
給与支給総額には、役員報酬・従業員給与・賞与・各種手当が一般的に含まれます。
ただし、計上の細かいルールは公募要領で定められており、項目によって扱いが異なるため、申請前に必ず最新の公募要領で確認してください。
5年間ずっと毎年3.5%以上賃上げを続ける必要がありますか?
要件は「年平均3.5%以上」です。
毎年一律3.5%である必要はなく、計画期間全体での平均成長率が3.5%を超えていれば要件を満たします。
ただし、最終年度に評価される仕組みのため、最後の年に向けて確実に積み上がる計画にしておくことが重要です。
賃上げ要件が達成できなかったらどうなりますか?
公募要領上は、未達の場合は補助金の一部または全額の返還を求められる可能性があります。
詳細な返還ルール・未達時の対応については、別記事「省力化投資補助金(一般型)の賃上げ要件が達成できるか不安…未達だとどうなるの?」で解説しています。
まとめ:賃上げ計画を「不安」から「実行できる数字」に変える
省力化投資補助金(一般型)の賃上げ要件は、「年3.5%」という数字だけ見ると不安に感じますが、現状把握→逆算→原資の計算→設備投資との紐づけという4ステップに分解すれば、現場で動かせる計画になります。
補助金支援は、申請書を作って終わりではありません。
賃上げ計画も、書類上の数字合わせではなく、5年後に確実に到達できる計画にしておく必要があります。
次に何をすればいいかが常に明確な状態を作り、入金とその後の事業化状況報告まで伴走することが、私の役割です。