補助金の相談で「うちの設備投資、そもそも対象経費になるのか」と迷ったまま止まってしまう経営者は多くいます。
ここでまず整理したいのは、制度名から考えるより「自社が何にいくら使う予定か」を先に洗い出すことです。
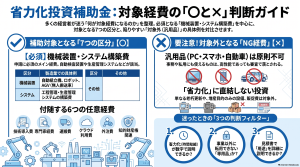
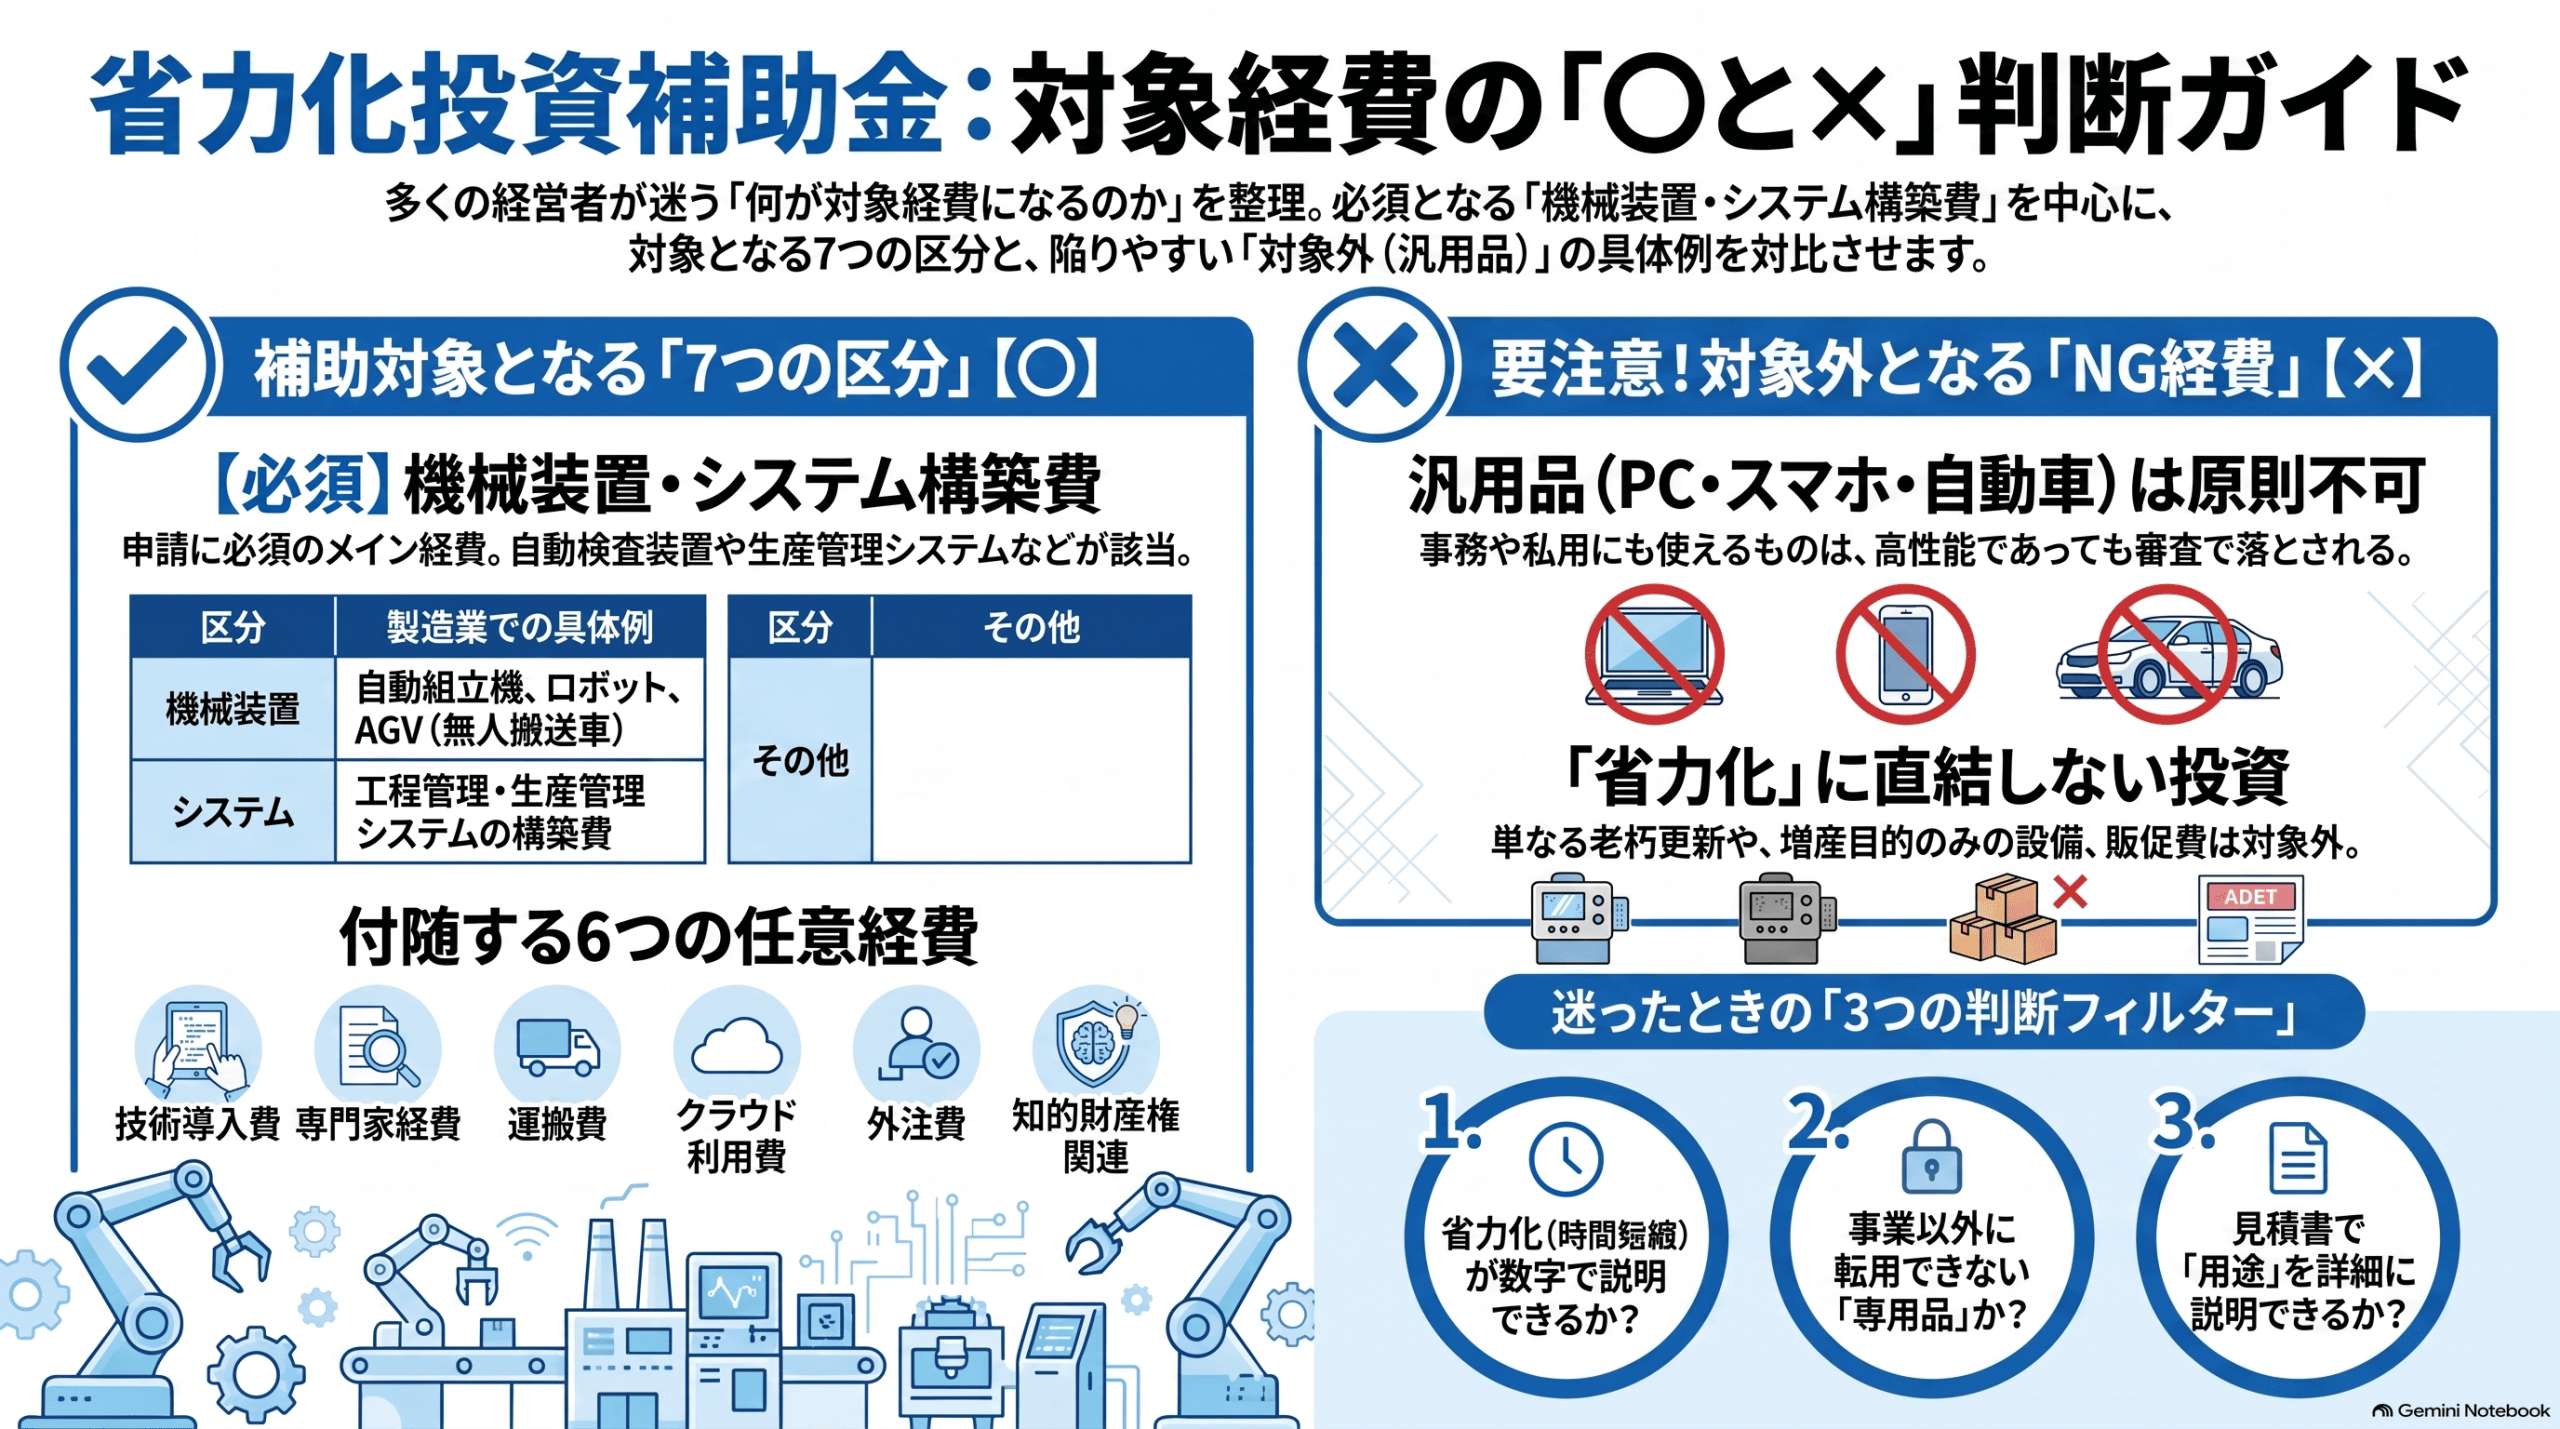
省力化投資補助金(一般型)の対象経費は7つの区分に分かれ、その中心は「機械装置・システム構築費」で、この費目がない申請は原則として成立しません。
一方で、事業以外にも使える汎用品(パソコン・自動車・スマートフォン等)は原則として対象外です。
本記事では、製造業で使える経費・使えない経費の全体像と、対象か迷ったときの判断ポイントを一覧で解説します。
まず制度の基本を知りたい方は、「省力化投資補助金とは?一般型・カタログ注文型の違いと申請の流れ」をご覧ください。
この記事でわかること
- 省力化投資補助金(一般型)の対象経費7区分の全体像
- 製造業で「使えない経費」になりやすい代表例と、その理由
- 対象か迷ったときに確認すべき3つの判断ポイント
1. 省力化投資補助金(一般型)の対象経費は7区分に分かれる
省力化投資補助金(一般型)の対象経費は、以下の7つの区分に整理されています。
| 区分 | 内容 | 必須/任意 |
|---|---|---|
| ① 機械装置・システム構築費 | 省力化のための機械・装置・システムの購入・製作・改良費 | 必須 |
| ② 技術導入費 | 知的財産権の導入に要する経費 | 任意 |
| ③ 専門家経費 | コンサル・技術指導など外部専門家への謝金・旅費 | 任意 |
| ④ 運搬費 | 設備の運搬・移設に要する費用 | 任意 |
| ⑤ クラウドサービス利用費 | 補助事業に直接関わるクラウド利用料 | 任意 |
| ⑥ 外注費 | 加工・設計・検査など補助事業の一部を外注する費用 | 任意 |
| ⑦ 知的財産権等関連経費 | 特許出願・実用新案登録に要する費用 | 任意 |
ここで押さえるべきポイントは2つあります。
1つは、①機械装置・システム構築費が必須であること。
他の費目だけでの申請はできません。
もう1つは、すべての経費が「省力化に資する投資かどうか」で判断されることです。
区分に該当していても、省力化との関連性が薄ければ対象外になります。
※対象経費の細目・上限額は制度改定で変更される場合があります。
申請前に必ず公募要領で確認してください。
2. 製造業で「使える経費」の具体的な中身
7区分を製造業の現場に置き換えると、どの費用がどの区分に当てはまるかが見えやすくなります。
以下、代表的な例を整理します。
①機械装置・システム構築費(本丸の費目)
省力化を実現するための中核設備・システムがここに入ります。
- 自動外観検査装置・画像検査システム
- 生産ラインに組み込むロボット・自動組立機
- AGV(無人搬送車)・自動搬送機器
- 生産管理システム・工程管理システムの構築費
単価が高額な設備が中心になる区分で、実際の相談でも申請額の8〜9割がここに集中するケースが多くあります。
オーダーメイド設備の場合の対象性を判断したい方は、「省力化投資補助金のオーダーメイド設備|一般型の対象になるかの確認基準」を参考にしてください。
②技術導入費
他社が持つ特許・ノウハウを購入・ライセンス契約する費用が該当します。
オーダーメイド設備の設計時に、他社の技術を導入する場合などが典型です。
③専門家経費
外部の技術コンサルタント・システムエンジニアへの謝金・旅費が該当します。
ただし行政書士など補助金申請代行の報酬は対象外です。
④運搬費
設備を工場に搬入する運送費・据付現場までの移設費用が対象です。
設備本体の据付工事費は、原則として①の機械装置費に含めて計上します。
⑤クラウドサービス利用費
生産管理・在庫管理・IoT監視などのクラウドサービス利用料が対象になり得ます。
ただし補助事業に直接使う分に限定され、期間や範囲の切り分けが必要です。
⑥外注費
補助事業の一部を外部委託する費用です。
設備の設計・製作を外注する場合や、システム開発の一部を委託する場合が該当します。
⑦知的財産権等関連経費
補助事業を通じて生まれた技術の特許出願・実用新案登録などに要する費用が対象です。
3. 製造業で「使えない経費」の代表例
対象外になる経費には、「汎用性の高い品目」「省力化と直接関係のない品目」「経費区分に含まれない品目」の3つのパターンがあります。
パターン①:汎用品(もっとも多いつまずき)
事業以外でも使える品目は、原則として対象外です。
| 対象外になりやすい汎用品 | 理由 |
|---|---|
| パソコン・タブレット・スマートフォン | 事務用途にも使える |
| 事務用プリンター・複合機 | 補助事業専用と証明しにくい |
| 自動車・営業車 | 汎用性が高すぎる |
| 事務用椅子・机・キャビネット | 補助事業との紐付けが弱い |
| 汎用ソフトウェア(Office等) | 補助事業以外にも使える |
実際の相談では「動画編集用の高性能PCなら対象になりませんか」という質問もよく受けますが、パソコンという括りに入った瞬間、審査員は汎用品と判断する傾向があります。
ここは制度の建付けとして固いところです。
汎用品対象外ルールは、「製造業が補助金で設備投資する際に見落としがちな汎用品の対象外ルール」も合わせてご覧ください。
パターン②:省力化と直接関係のない設備
補助対象は「省力化・生産性向上に資する投資」に限定されます。
- 既存製品の増産だけを目的とした設備
- 老朽化した設備の単純更新(省力化効果なし)
- ショールーム・応接室の内装工事
- 販促用のカタログ・ホームページ制作費
パターン③:経費区分に含まれない品目
7区分に該当しない支出は、そもそも申請できません。
- 従業員の給与・福利厚生費
- 光熱費・通信費・消耗品費
- 接待交際費・会議費
- 補助金申請代行の報酬(行政書士報酬など)
- 借入金の利息・返済金
4. 対象か迷ったときに確認すべき3つの判断ポイント
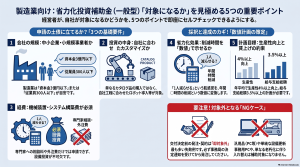
対象経費として計上できるかを迷ったときは、以下の3点を順に確認してください。
実務でも、私はこの3つのフィルターで判断しています。
1. その設備は「省力化・生産性向上」に直結するか
「この設備で何時間の作業が減るのか」を数字で説明できないものは、対象外と判断される可能性が高まります。
省力化指数の算定に組み込めるかがひとつの目安になります。
2. 事業以外にも使える汎用品ではないか
「休日にプライベートでも使える」「他部署の事務作業にも転用できる」ものは、原則として対象外です。
補助事業でしか使わないことを、仕様書・見積書・写真で説明できる状態にしておく必要があります。
3. 見積書・仕様書で用途を明確に説明できるか
これまでの支援経験の中で、経費が対象外と判断される最大の理由は用途の説明不足です。
見積書に一式とだけ書かれていて、内訳・型番・仕様が不明瞭なケースは危険信号です。
見積書の段階で、審査員が読んで用途がわかる粒度に整えておくことが実務上のポイントになります。
補助金支援の本質は書類作成の代行ではなく、社長を巻き込んで入金までを走り切るプロジェクト管理です。
対象経費の整理は、その最初のステップに当たります。
よくある質問(FAQ)
Q1. 既に持っているパソコンにインストールするソフトウェアは対象経費になりますか?
原則として対象外です。
パソコン本体が汎用品扱いのため、そこにインストールする汎用ソフト(Office・会計ソフト等)も汎用品と判断される傾向があります。
ただし、補助事業のためだけに開発された専用システムであれば、①機械装置・システム構築費として計上できる場合があります。
判断は公募要領および事務局の確認が必要です。
Q2. 機械装置は必ず購入しないといけないですか?リースでも対象になりますか?
公募要領上は購入が原則です。
リース・レンタルは、補助事業実施期間内の費用のみが対象になる場合など、細かい制約があります。
購入かリースかは事業計画の資金計画にも影響するため、申請前に必ず公募要領で最新の取り扱いを確認してください。
Q3. 見積書には工事費・据付費も含まれていますが、対象経費として計上できますか?
はい、原則として計上可能です。
設備本体と一体として使う据付工事費・配線工事費・搬入運搬費などは、①機械装置・システム構築費に含めて計上するのが一般的です。
ただし建物本体の工事費(基礎工事など)は対象外になるケースがあるため、内訳の切り分けが必要です。
対象経費の判断は「見積書が出そろう前」がベストタイミング
対象経費の整理は、見積書が固まってからでは遅い場面が多くあります。
設備選定の段階で「これは汎用品扱いにならないか」「見積書の粒度は説明できるか」を確認しておくことで、後から経費を落とされるリスクを大きく下げられます。